 阅读时间:9 分钟
 浏览量:922次


购买ERP软件应计入以下科目:无形资产、管理费用、长期待摊费用。无形资产是因为ERP软件是一种具有经济利益的非物质资产,通常使用时间较长。将ERP软件作为无形资产计入账目时,需考虑其使用寿命和摊销方法。企业在购买ERP软件后,应根据实际情况选择合适的科目进行入账,以确保财务报表的准确性和完整性。通常,ERP软件的购买和实施费用较高,且涉及到多部门的协同和数据整合,因此需要精细化的财务管理。
一、无形资产
购买ERP软件作为无形资产计入账目,是企业普遍采用的做法。无形资产是企业拥有或控制的、没有实物形态的、能够带来经济利益的资产。ERP软件作为一种信息管理系统,其主要作用是优化企业内部的资源配置,提高生产和管理效率。无形资产的核算通常需要考虑以下几个方面:
- 初始计量:企业在购买ERP软件时,应将其购买成本、安装费用及相关培训费用一并计入无形资产的初始成本。初始计量应按照实际支付的价款进行确认,包括与购买相关的税费、安装和调试费用等。
- 摊销方法:无形资产的摊销方法有直线法、工作量法等。企业应根据ERP软件的使用寿命、预计经济效益等因素选择适当的摊销方法。通常,ERP软件的使用寿命为5-10年,具体摊销年限应根据企业实际情况确定。
- 减值测试:无形资产需定期进行减值测试,以确保其账面价值不超过可收回金额。如果发现无形资产存在减值迹象,应及时进行减值处理,以反映资产的真实价值。
二、管理费用
在某些情况下,企业可能将ERP软件的购买费用计入管理费用科目。管理费用是指企业在日常经营管理过程中发生的各项费用,包括职工薪酬、办公费用、差旅费用等。将ERP软件的购买费用计入管理费用的主要原因有以下几点:
- 费用化处理:将ERP软件的购买费用直接计入管理费用,可以简化会计处理流程,减少摊销和减值测试的复杂性。对于中小企业来说,这种处理方式较为便捷。
- 短期效益:如果企业认为ERP软件的使用寿命较短,或其经济效益难以长期保持,可以选择将购买费用计入管理费用,以便在较短时间内反映其对企业的影响。
- 税务考虑:在某些税务政策下,将ERP软件的购买费用计入管理费用,可能有助于企业获得更多的税收优惠或减免。因此,企业应根据具体税务政策,选择合适的会计处理方式。
三、长期待摊费用
长期待摊费用是指企业在生产经营过程中发生的、需在一个会计年度以上分期摊销的各项费用。将ERP软件的购买费用计入长期待摊费用,主要有以下几个方面的考虑:
- 费用分摊:ERP软件的购买和实施费用通常较高,将其计入长期待摊费用,可以将费用在多个会计期间内分摊,减轻单个会计期间的财务负担。这有助于平衡企业的财务报表,避免因一次性大额费用影响当期利润。
- 项目管理:ERP软件的实施通常涉及多个阶段和部门,需要较长时间才能完全投入使用。将购买费用计入长期待摊费用,可以更好地与项目实施进度匹配,便于企业进行成本控制和项目管理。
- 财务透明度:将ERP软件的购买费用计入长期待摊费用,可以提高企业财务报表的透明度,便于外部投资者、债权人等利益相关者了解企业的财务状况和资产结构。
四、简道云的优势
在选择ERP软件时,企业可以考虑使用简道云。简道云是一款集成化的企业管理软件,具有以下几个优势:
- 易于使用:简道云的界面友好、操作简单,适合各类企业使用。企业无需进行复杂的培训,即可快速上手,提高工作效率。
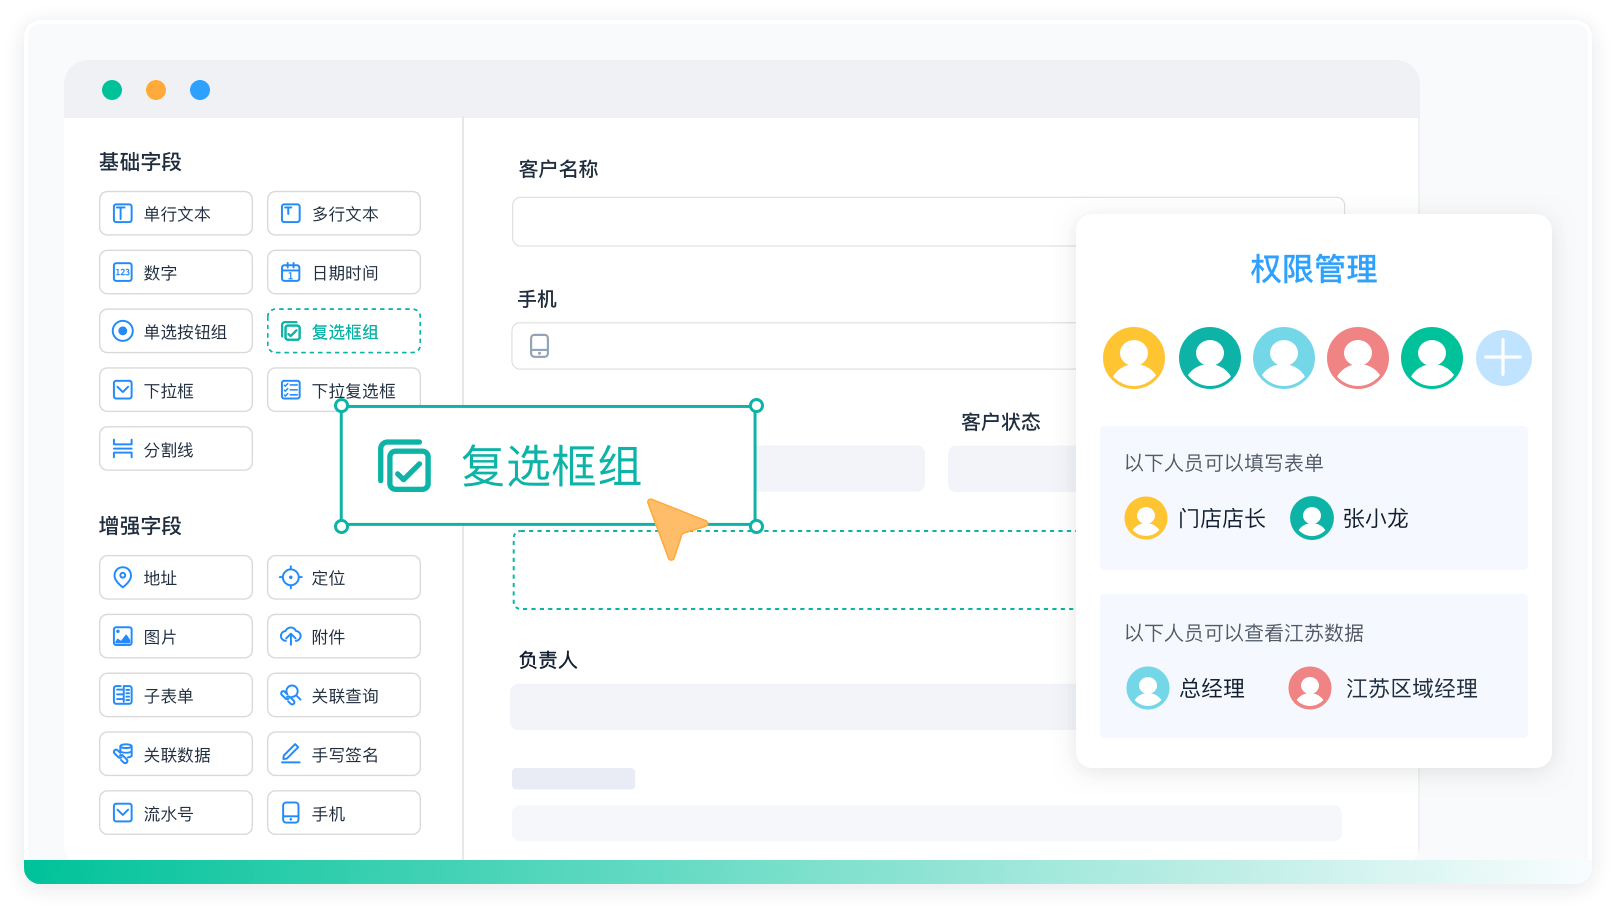
- 灵活配置:简道云支持模块化配置,企业可以根据自身需求选择不同的功能模块,满足个性化管理需求。这种灵活配置的方式,可以降低实施成本,提高系统的适用性。
- 数据安全:简道云采用先进的数据加密技术,确保企业数据的安全性和保密性。企业可以放心使用简道云进行数据管理,避免数据泄露和损失。
- 全面支持:简道云提供专业的技术支持和售后服务,企业在使用过程中遇到任何问题,都可以及时获得帮助。简道云的技术团队会根据企业需求,提供定制化的解决方案,确保系统的稳定运行。
五、实施ERP软件的注意事项
在实施ERP软件过程中,企业需要注意以下几点:
- 需求分析:在选择ERP软件之前,企业应进行详细的需求分析,明确各部门的管理需求和业务流程。只有充分了解企业自身需求,才能选择最适合的ERP软件。
- 供应商选择:选择ERP软件供应商时,企业应考虑其技术实力、行业经验、服务质量等因素。优质的供应商不仅能提供高质量的软件产品,还能提供全面的技术支持和售后服务,确保系统的顺利实施和稳定运行。
- 项目管理:ERP软件的实施通常涉及多个阶段和部门,需要严格的项目管理。企业应成立专门的项目团队,制定详细的实施计划,明确各阶段的任务和目标,确保项目按计划推进。
- 培训和支持:ERP软件的成功实施离不开员工的支持和参与。企业应提供充分的培训和支持,帮助员工熟悉系统操作,提高使用技能。培训内容应涵盖系统功能、操作流程、常见问题处理等方面,确保员工能够熟练使用系统。
- 数据迁移:在实施ERP软件过程中,数据迁移是一个关键环节。企业应制定详细的数据迁移计划,确保数据的完整性和准确性。数据迁移过程中,应进行多次验证和测试,确保数据在新系统中的正确导入和使用。
- 持续优化:ERP软件的实施只是企业信息化管理的起点,企业应在系统上线后,持续进行优化和改进。根据实际使用情况,及时调整系统配置,优化业务流程,提高系统的使用效果。
六、ERP软件的未来发展趋势
随着科技的发展,ERP软件也在不断创新和进步。未来,ERP软件的发展趋势主要包括以下几个方面:
- 云端化:云计算技术的发展,使得ERP软件逐渐向云端化方向发展。云端ERP软件具有部署便捷、成本低廉、易于扩展等优势,越来越受到企业的青睐。云端ERP软件可以实现跨地域、跨设备的实时数据共享,提高企业的管理效率和决策能力。
- 智能化:人工智能技术的应用,使得ERP软件逐渐具备智能化功能。通过人工智能技术,ERP软件可以实现自动化数据分析、智能预测、智能推荐等功能,帮助企业更好地进行决策和管理。
- 移动化:移动互联网的发展,使得ERP软件逐渐向移动化方向发展。移动ERP软件可以在智能手机、平板电脑等移动设备上运行,方便企业随时随地进行数据查询和管理,提高工作效率和响应速度。
- 定制化:随着企业管理需求的多样化,ERP软件逐渐向定制化方向发展。企业可以根据自身需求,选择和配置不同的功能模块,实现个性化管理。这种定制化的方式,可以更好地满足企业的管理需求,提高系统的适用性和灵活性。
- 集成化:未来的ERP软件将更加注重与其他信息系统的集成。通过与客户关系管理(CRM)、供应链管理(SCM)、人力资源管理(HRM)等系统的集成,ERP软件可以实现数据的全面共享和业务的无缝衔接,提高企业的整体管理水平。
简道云官网: https://s.fanruan.com/lxuj6;
相关问答FAQs:
在企业会计中,购买ERP(企业资源计划)软件时,需要正确地将其入账到适当的会计科目。以下是关于这一主题的详细解答,以及一些相关的常见问题。
1. 购买ERP软件应该入哪个科目?
购买ERP软件通常可以归类为“无形资产”或“长期待摊费用”。如果软件的使用寿命超过一年,建议将其视为无形资产进行入账。无形资产的会计科目通常包括“无形资产—软件”。这意味着,企业在购买ERP软件时,应该记录在资产负债表上,反映出企业拥有的非物质资产。
另外,如果企业计划在短期内(通常为一年内)使用此软件,且软件的成本相对较低,可以将其视为“长期待摊费用”。在这种情况下,费用会在购买当期进行摊销,反映在损益表中。
2. 如何处理ERP软件的后续费用?
在购买ERP软件后,企业通常还需要支付维护费、升级费等相关费用。这些后续费用的处理方式与初次购买时有所不同。
对于维护费和升级费用,如果这些费用是为了保持软件的正常运作,且不增加软件的使用寿命或价值,通常可以记入“管理费用”或“研发费用”。这类费用会在发生的当期直接计入损益表,不会增加无形资产的账面价值。
但是,如果后续的费用是为了显著提升软件的功能,或者延长其使用寿命,这类费用可以资本化,增加无形资产的账面价值。在这种情况下,企业需要根据会计准则进行恰当的分类和记录。
3. ERP软件的折旧和摊销如何处理?
企业在购买ERP软件后,需要对其进行折旧或摊销处理。对于无形资产(如ERP软件)的摊销,通常采用直线法进行。根据直线法,企业会在软件的使用年限内,将其成本均匀分摊到每个会计期间。这样做的目的是为了合理反映企业在使用软件期间的经济利益。
在具体操作中,企业需要确定软件的使用年限,一般为3-5年。然后,将软件的购买成本除以使用年限,即可得出每年的摊销费用。这一摊销费用将在损益表中反映,降低企业的净利润。
在进行摊销的同时,企业应定期评估软件的价值和使用情况。如果发现软件的市场价值显著下降,可能需要进行减值处理,以反映其真实的经济价值。
推荐100+企业管理系统模板免费使用>>>无需下载,在线安装:
地址: https://s.fanruan.com/7wtn5;













 《零代码开发知识图谱》
 《零代码
新动能》案例集
 《企业零代码系统搭建指南》