 阅读时间:6 分钟
 浏览量:2331次


购入ERP软件应计入“无形资产”科目。无形资产、长期资产、固定资产、费用,无形资产是指企业拥有或控制的没有实物形态的可辨认非货币性资产,ERP软件属于无形资产,因为它没有实物形态且能为企业带来未来的经济利益。购入ERP软件的成本应包括购买价格、相关税费、安装调试费用等,全部计入无形资产科目进行核算。无形资产在使用过程中需要进行摊销,摊销期限应根据ERP软件的预期使用年限来确定。
一、无形资产、长期资产
无形资产是企业拥有或控制的没有实物形态的可辨认非货币性资产,如专利权、商标权、著作权、土地使用权及软件等。ERP软件属于无形资产,因为它没有物理形态且能为企业带来未来的经济利益。购入ERP软件的成本包括购买价格、相关税费、安装调试费用等,全部计入无形资产科目。长期资产是指企业拥有的、使用期限在一年以上的资产,包括无形资产、固定资产及长期投资等。无形资产和长期资产在会计处理中有一定的相似性,但无形资产具有独特的属性,如无形性、可辨认性和未来经济利益。
二、固定资产、费用
固定资产是指企业持有的、使用期限在一年以上的有形资产,如厂房、设备、车辆等。购入ERP软件并不符合固定资产的定义,因为它没有物理形态。费用是企业在日常生产经营过程中发生的、会导致所有者权益减少的经济利益流出,如管理费用、销售费用等。购入ERP软件并不应直接计入费用,因为它能够为企业带来未来的经济利益,属于资本性支出,应计入无形资产科目。购入ERP软件的费用在使用过程中需要进行摊销,摊销期限应根据软件的预期使用年限来确定。
三、ERP软件的摊销
ERP软件作为无形资产,在使用过程中需要进行摊销。摊销是指将无形资产的成本在其使用寿命内系统地分摊到各个会计期间。摊销期限应根据ERP软件的预期使用年限来确定,一般为5到10年。摊销方法可以采用直线法或加速摊销法,具体方法应根据企业的实际情况和会计政策来确定。摊销费用应计入管理费用或其他相关费用科目,从而影响企业的利润和税务负担。ERP软件的摊销不仅影响企业的财务报表,还涉及税务处理,因此企业应根据相关会计准则和税法规定进行合理摊销。
四、简道云的应用
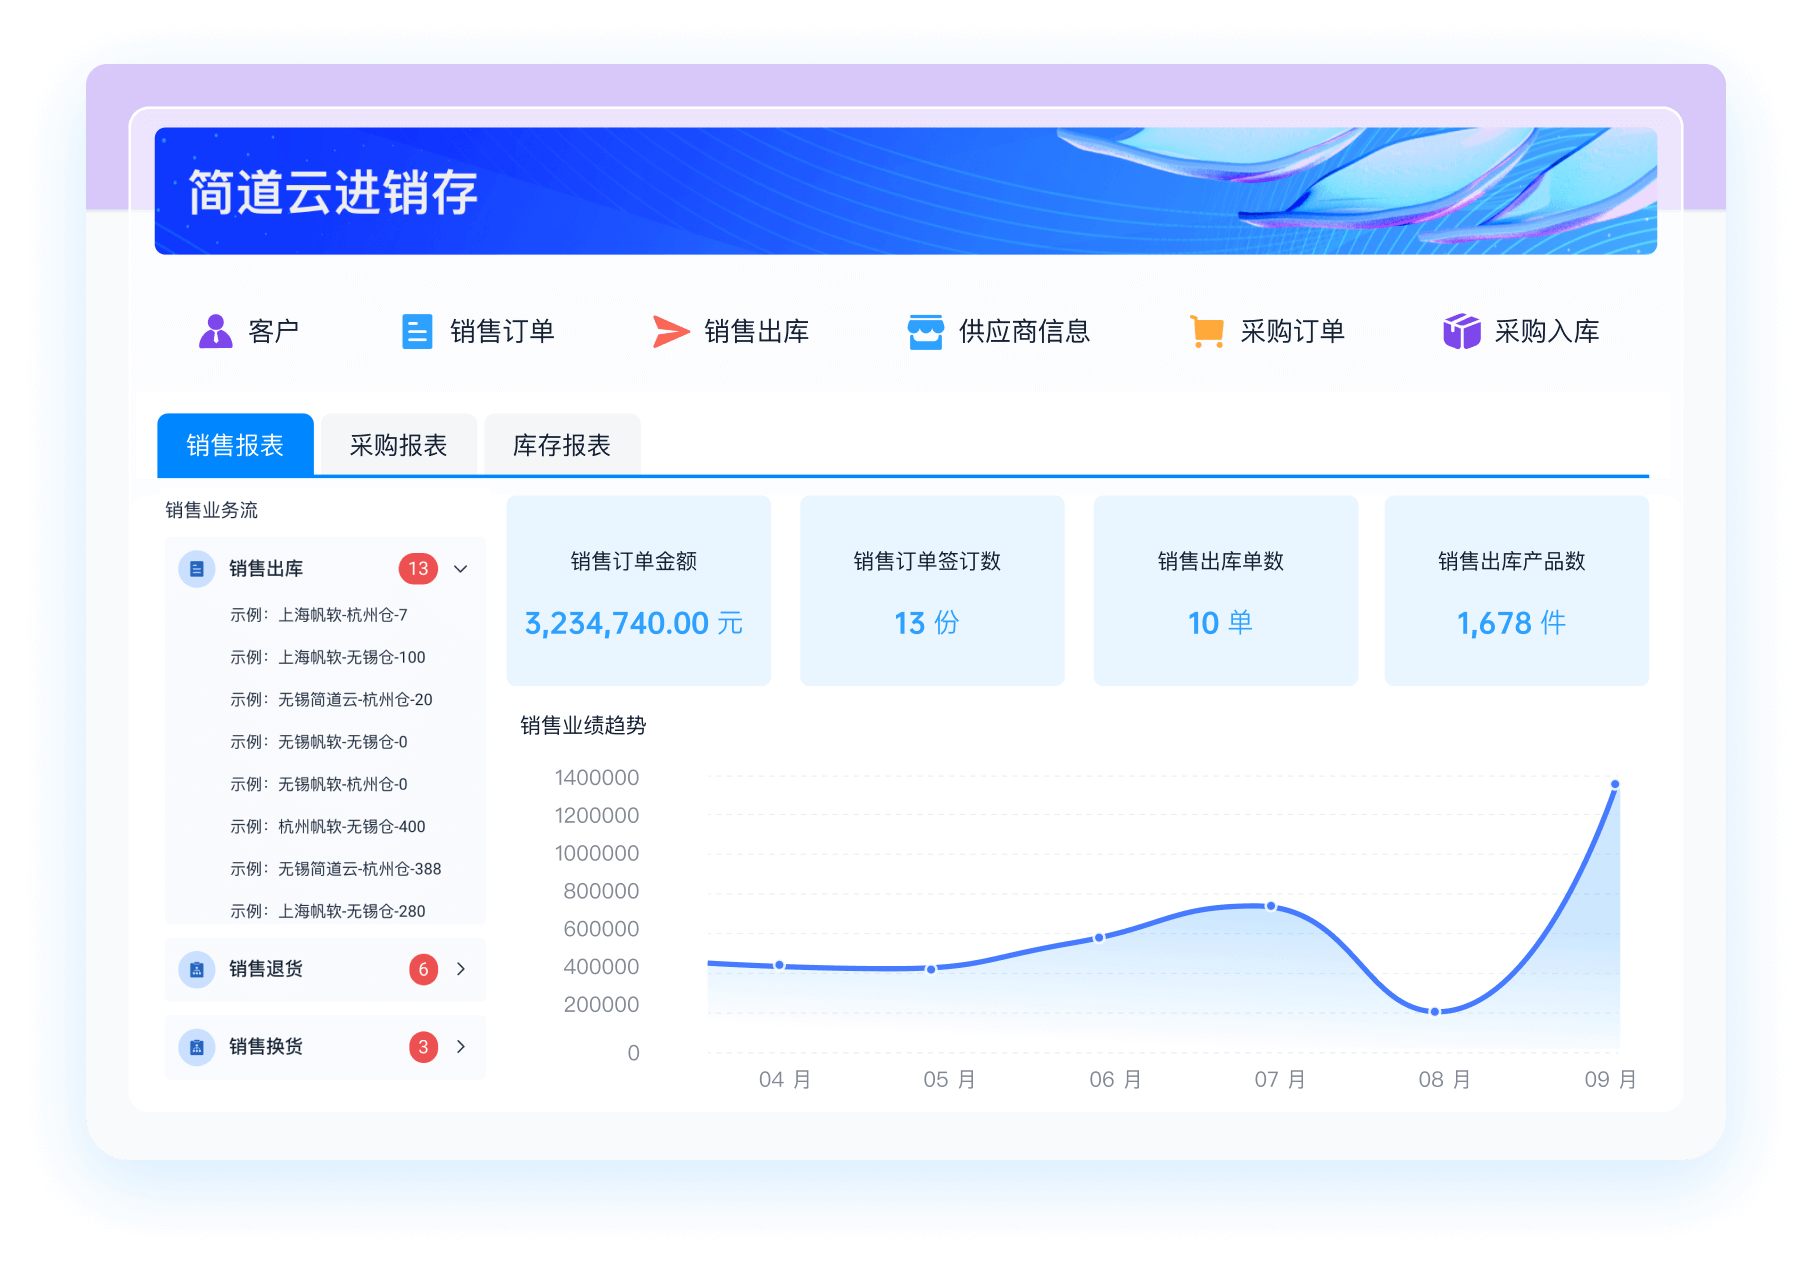
在管理ERP软件的购入和摊销过程中,企业可以借助简道云等管理软件。简道云是一款灵活、高效的企业管理工具,能够帮助企业实现无纸化办公、流程管理和数据分析。通过简道云,企业可以轻松管理ERP软件的购入、安装、调试和摊销等全过程,提高工作效率和准确性。简道云还提供丰富的报表和分析功能,帮助企业实时了解ERP软件的使用情况和财务状况,从而做出更科学的决策。企业在选择简道云时,可以访问其官网了解更多信息和功能。
简道云官网: https://s.fanruan.com/lxuj6;
五、购入ERP软件的会计处理
购入ERP软件的会计处理包括初始确认、后续计量和摊销三个主要环节。在初始确认时,企业应将购入ERP软件的成本计入无形资产科目,包括购买价格、相关税费、安装调试费用等。后续计量是指在软件使用过程中,对无形资产的账面价值进行调整,如摊销、减值测试等。摊销是将无形资产的成本在其使用寿命内系统地分摊到各个会计期间,摊销费用应计入管理费用或其他相关费用科目。企业在进行会计处理时,应遵循相关会计准则和税法规定,确保财务报表的准确性和合法性。
六、ERP软件购入的税务处理
购入ERP软件的税务处理涉及增值税、企业所得税等多个方面。在购入ERP软件时,企业可能需要支付增值税,增值税进项税额可以抵扣销项税额,从而减少企业的税负。在企业所得税方面,ERP软件的购入费用属于资本性支出,不应直接计入当期费用,而应通过摊销的方式在使用寿命内分摊到各个会计期间。摊销费用可以在企业所得税前扣除,从而减少企业的应纳税所得额。企业在进行税务处理时,应根据相关税法规定,合理计算和申报税款,避免税务风险。
七、ERP软件的管理和维护
购入ERP软件后,企业需要进行有效的管理和维护,确保软件的正常运行和持续发挥效益。管理和维护工作包括软件的安装调试、日常维护、版本升级、故障排除等。企业可以成立专门的IT部门或聘请专业的服务机构负责ERP软件的管理和维护,确保软件的稳定性和安全性。企业还可以利用简道云等管理工具,对ERP软件的使用情况进行监控和分析,及时发现和解决问题,提高软件的使用效率和效果。有效的管理和维护不仅能够延长ERP软件的使用寿命,还能为企业带来更大的经济效益。
八、ERP软件购入的风险控制
购入ERP软件是一项重要的投资,企业需要进行有效的风险控制,确保投资的安全性和收益性。风险控制措施包括选择可靠的供应商、签订详细的合同、进行充分的调研和评估等。在选择供应商时,企业应考察其资质、信誉、技术实力和服务能力,确保其能够提供高质量的ERP软件和服务。签订合同时,企业应明确软件的功能、性能、价格、付款方式、交付时间、售后服务等内容,防止出现纠纷和损失。企业还应进行充分的调研和评估,了解ERP软件的市场情况、技术趋势和应用前景,确保投资的合理性和可行性。
九、ERP软件购入的决策支持
购入ERP软件是一项复杂的决策,企业需要进行全面的分析和评估,确保决策的科学性和合理性。决策支持工作包括需求分析、可行性研究、成本效益分析等。需求分析是确定企业对ERP软件的具体需求,如功能需求、性能需求、用户需求等,为选择合适的软件提供依据。可行性研究是评估ERP软件的技术可行性、经济可行性和组织可行性,确保软件的实施和应用成功。成本效益分析是比较购入ERP软件的成本和预期效益,确定投资的合理性和收益性。企业可以借助简道云等管理工具,进行全面的决策支持,提高决策的科学性和准确性。
简道云官网: https://s.fanruan.com/lxuj6;
十、ERP软件购入的案例分析
通过分析实际案例,企业可以更好地理解和掌握ERP软件购入的相关知识和技能。案例分析包括成功案例和失败案例,成功案例可以为企业提供有益的经验和借鉴,失败案例可以帮助企业避免类似的错误和问题。例如,某制造企业成功购入和实施ERP软件,实现了生产管理、库存管理、销售管理等多个环节的自动化和信息化,提高了生产效率和管理水平。某零售企业在购入ERP软件时,由于选择了不合适的软件和供应商,导致软件无法正常运行,造成了严重的经济损失和管理混乱。通过案例分析,企业可以总结经验教训,优化购入和实施过程,提高ERP软件的成功率和效益。
十一、ERP软件的未来发展趋势
随着信息技术的不断发展,ERP软件也在不断创新和进步,未来发展趋势主要包括云计算、移动应用、大数据分析、人工智能等。云计算技术使ERP软件的部署和使用更加灵活和便捷,企业可以根据需求随时调整资源和功能,降低了IT成本和管理难度。移动应用使ERP软件的使用更加灵活和便捷,企业员工可以随时随地访问和操作系统,提高了工作效率和响应速度。大数据分析使ERP软件能够处理和分析海量数据,提供更精准和实时的决策支持,提高了企业的管理水平和竞争力。人工智能使ERP软件具备自主学习和智能决策能力,能够更好地适应和应对复杂和动态的业务环境,为企业提供更智能和高效的管理解决方案。
相关问答FAQs:
购入ERP软件计入哪个科目?
在企业会计中,购入ERP软件通常会被视为无形资产。无形资产是指没有实物形态的长期资产,能够为企业带来经济利益。ERP软件作为一种信息技术工具,可以帮助企业优化管理、提高效率、降低成本,因此其购入费用应当计入无形资产科目。具体来说,企业在购入ERP软件时可以将其费用记入“无形资产”账户,并在未来数年内根据软件的使用寿命进行摊销。
购入ERP软件后的摊销方式通常有直线法和加速摊销法。直线法是将软件购入成本在其预计使用年限内均匀摊销;而加速摊销法则允许企业在早期年限内摊销更多的费用,以反映软件价值的快速消耗。企业在选择摊销方法时,应考虑自身的财务状况和会计政策。
购入ERP软件的费用包括哪些内容?
购入ERP软件的费用不仅包括软件本身的购买价格,还可能涉及其他相关费用。具体来说,费用可以包括以下几个方面:
-
软件许可费用:这是购入ERP软件的主要费用,通常是一次性支付的许可费用,用于获得软件的使用权。
-
实施费用:在购买软件后,企业通常需要进行系统实施和集成,这部分费用包括咨询服务费、定制开发费、系统集成费等。
-
培训费用:企业员工在使用ERP软件之前,通常需要接受培训,以确保能够熟练使用软件进行日常工作。培训费用也是购入ERP软件的一部分。
-
维护和支持费用:一些软件供应商会提供后续的技术支持和维护服务,相关费用也应考虑在内。
将这些费用全部汇总后,可以更准确地反映出购入ERP软件的总成本,并更合理地进行资产的管理和摊销。
如何确认ERP软件的使用寿命?
确认ERP软件的使用寿命是企业进行财务处理的重要环节。软件的使用寿命通常取决于几个因素:
-
软件的技术更新速度:在信息技术迅速发展的今天,软件的更新换代非常快。一般情况下,ERP软件的使用寿命可能在3到10年之间,具体取决于软件的功能、供应商的支持以及企业的实际需求。
-
企业的业务变化:企业在发展过程中可能会调整业务战略、流程和需求,这也会影响到ERP软件的使用寿命。如果企业在发展过程中需要更换或升级软件,原有软件的经济利益将会减少。
-
维护和支持的可用性:如果软件供应商停止对该软件的技术支持,或者不再提供必要的更新和维护服务,企业可能需要提前考虑更换软件,从而缩短其使用寿命。
通过对以上因素的综合考量,企业可以更合理地确认ERP软件的使用寿命,从而进行正确的会计处理和财务规划。













 《零代码开发知识图谱》
 《零代码
新动能》案例集
 《企业零代码系统搭建指南》