 阅读时间:6 分钟
 浏览量:5847次


ERP软件应该计入哪些科目?ERP软件可以计入固定资产、无形资产、管理费用、研发费用等科目,具体取决于ERP软件的使用目的、取得方式和企业的会计政策。固定资产、无形资产、管理费用、研发费用。如果ERP软件是企业购置且使用寿命超过一年的,则应计入固定资产或无形资产。固定资产是指企业拥有或控制的预计使用年限超过一年的有形资产,而无形资产是指没有实物形态但能为企业带来经济利益的资产。ERP软件通常因其高价值和长使用寿命,常被作为无形资产进行摊销。管理费用是企业在日常经营活动中发生的管理性费用,若ERP软件用于日常管理且费用较小,可以计入管理费用;研发费用则是企业为开发新技术、新产品所发生的费用。
一、固定资产
ERP软件作为固定资产,需要满足几个基本条件:一是其使用寿命超过一年,二是其成本可以可靠地计量,三是预计能够为企业带来经济利益。固定资产需要在其使用年限内进行折旧,这样可以更准确地反映企业的资产状况和利润情况。折旧方法可以采用直线法、工作量法或双倍余额递减法等。ERP软件通常因其使用寿命长,价值高,适合计入固定资产科目。
二、无形资产
ERP软件更多时候被归类为无形资产,因为它没有实物形态,但其价值和使用寿命可以准确计量。无形资产需要在其预计使用年限内进行摊销。摊销方法一般采用直线法,这样可以平滑地分摊成本,避免某一期间费用过高的情况。企业在购置ERP软件时,通常会与供应商签订合同,明确软件的使用权、维护权等,这些内容都需要在会计处理中有所体现。
三、管理费用
当ERP软件的购置费用较低,或其使用寿命不超过一年时,可以将其费用直接计入管理费用。管理费用是企业在日常经营活动中发生的各项管理性费用,如办公费用、差旅费用等。将ERP软件费用计入管理费用,可以简化会计处理,减少摊销工作量。然而,这种处理方式适用于小型ERP系统或模块,对于大型ERP系统,还是应考虑计入固定资产或无形资产。
四、研发费用
企业在开发自有ERP软件时,所发生的各项费用可以计入研发费用。研发费用包括研发人员的工资、材料费用、设备使用费等。研发费用需要在会计期末进行归集和分配,明确资本化部分和费用化部分。资本化部分可以转入无形资产进行摊销,而费用化部分则直接计入当期损益。企业在进行ERP软件开发时,需要详细记录各项费用,以便在会计处理中进行正确的归类和分配。
五、具体案例分析
以一家制造业企业为例,企业购置了一套价值100万元的ERP软件,预计使用寿命为5年。根据企业的会计政策,该ERP软件应计入无形资产,并在使用年限内进行摊销。企业在购置软件时,支付了20万元的初装费和80万元的软件使用费。根据会计准则,初装费和软件使用费都应计入无形资产的初始成本。在随后的5年内,企业每年需要摊销20万元的无形资产,这样可以平滑地分摊成本,避免某一期间费用过高的情况。企业在使用ERP软件的过程中,还需要支付每年的维护费和升级费,这些费用可以计入管理费用。
六、会计准则与税务政策
企业在进行ERP软件的会计处理时,需要遵循国家相关会计准则和税务政策。根据《企业会计准则第6号——无形资产》的规定,企业应在无形资产的预计使用年限内进行摊销,并在会计报表中披露无形资产的摊销情况。此外,企业还需关注税务政策,如增值税、企业所得税等。根据《中华人民共和国企业所得税法》,企业购置的固定资产和无形资产,可以在税前扣除相应的折旧和摊销费用。企业在进行ERP软件的会计处理时,需要详细记录各项费用,以便在税务申报时提供准确的依据。
七、简道云的应用
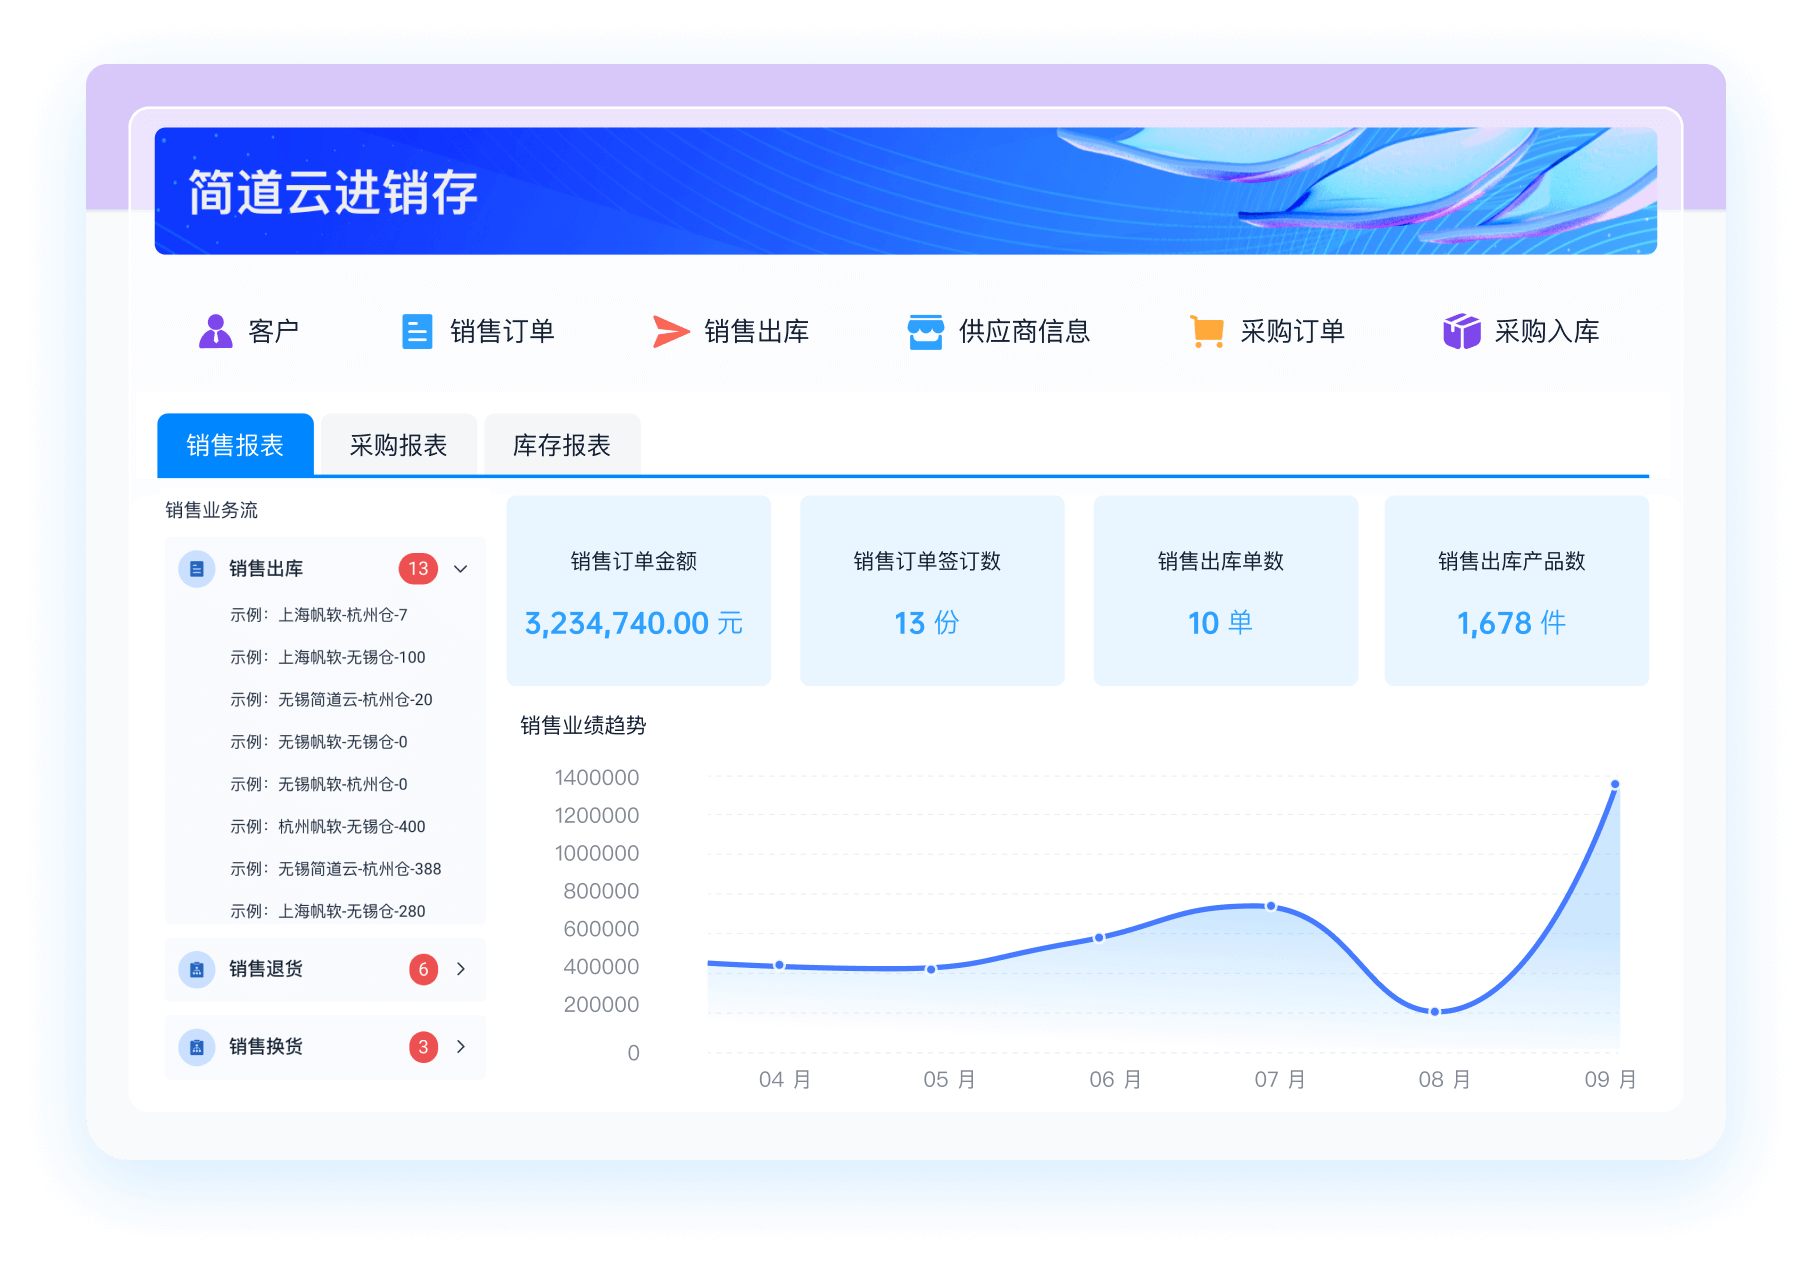
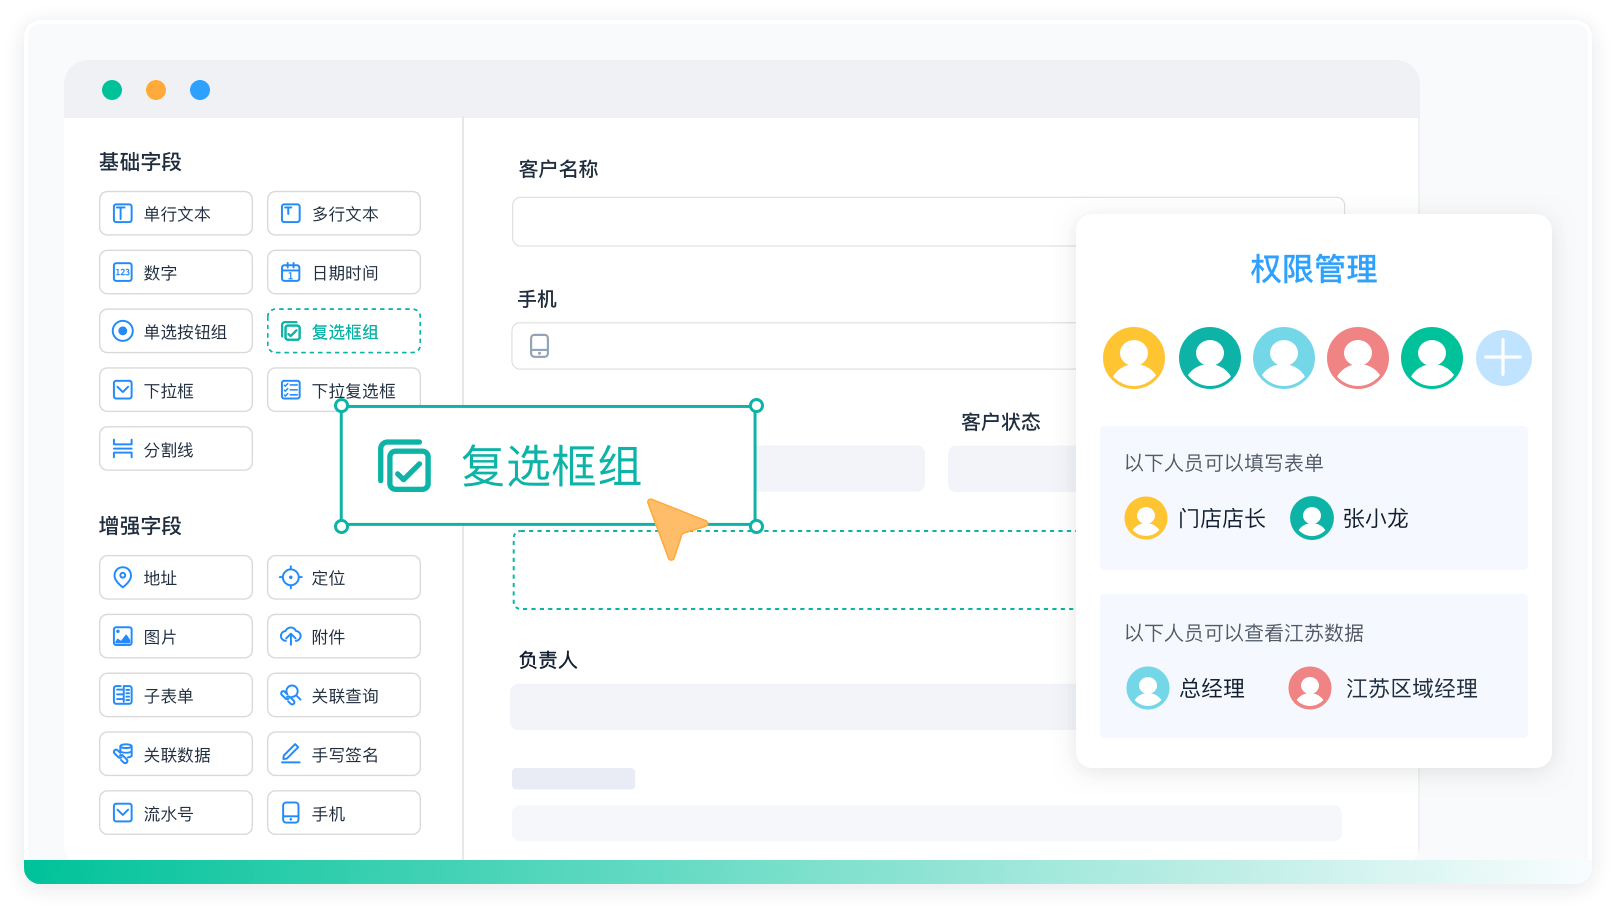
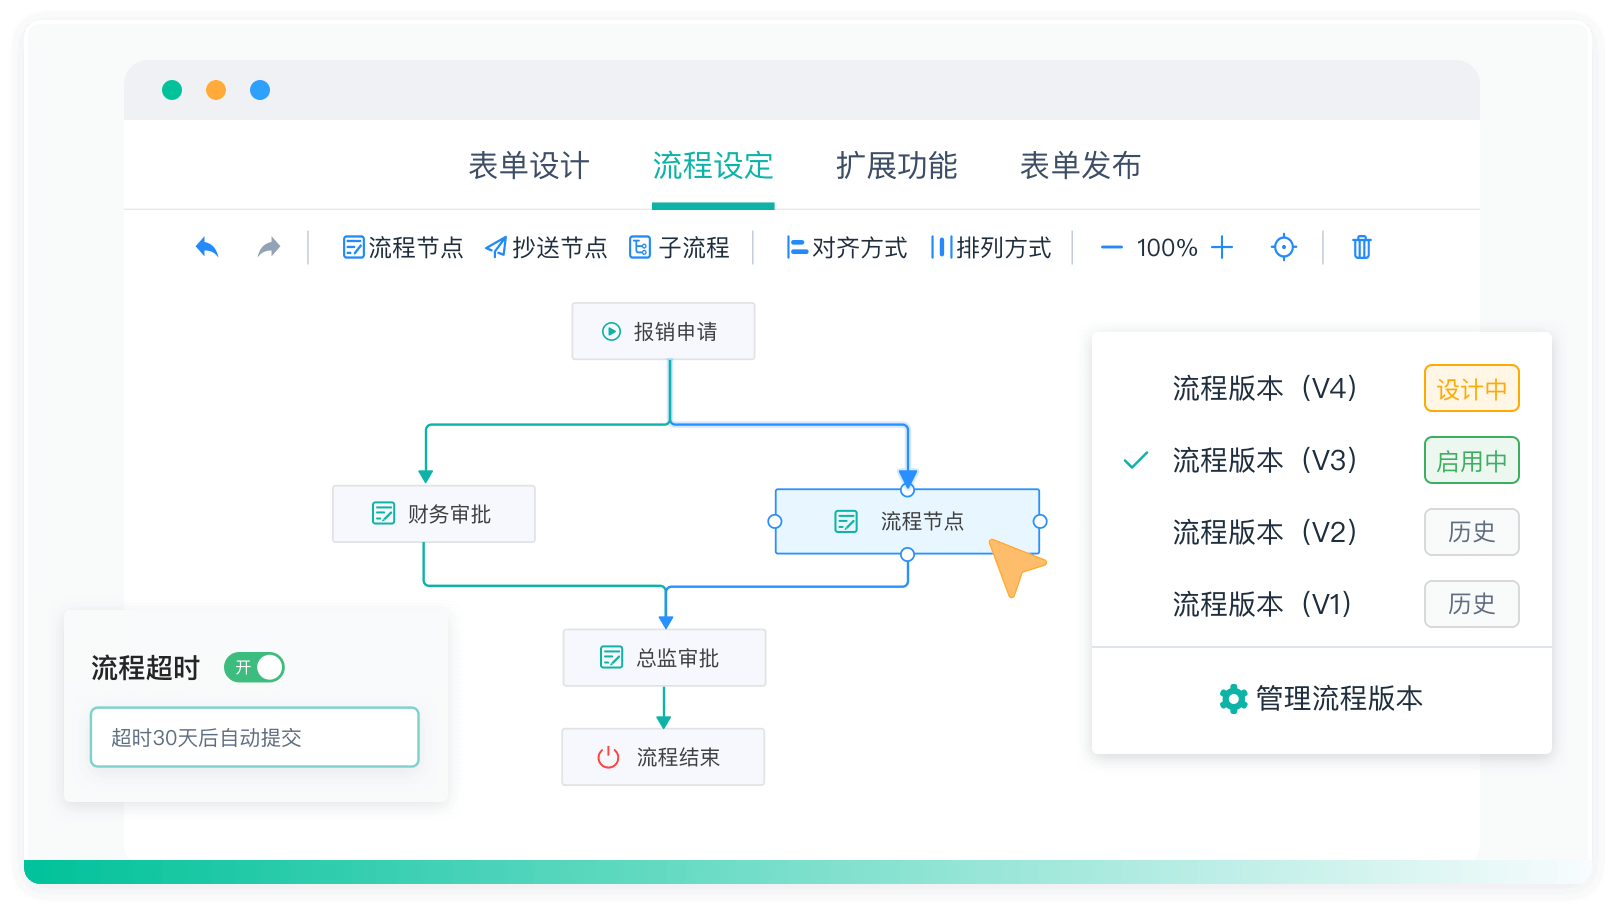
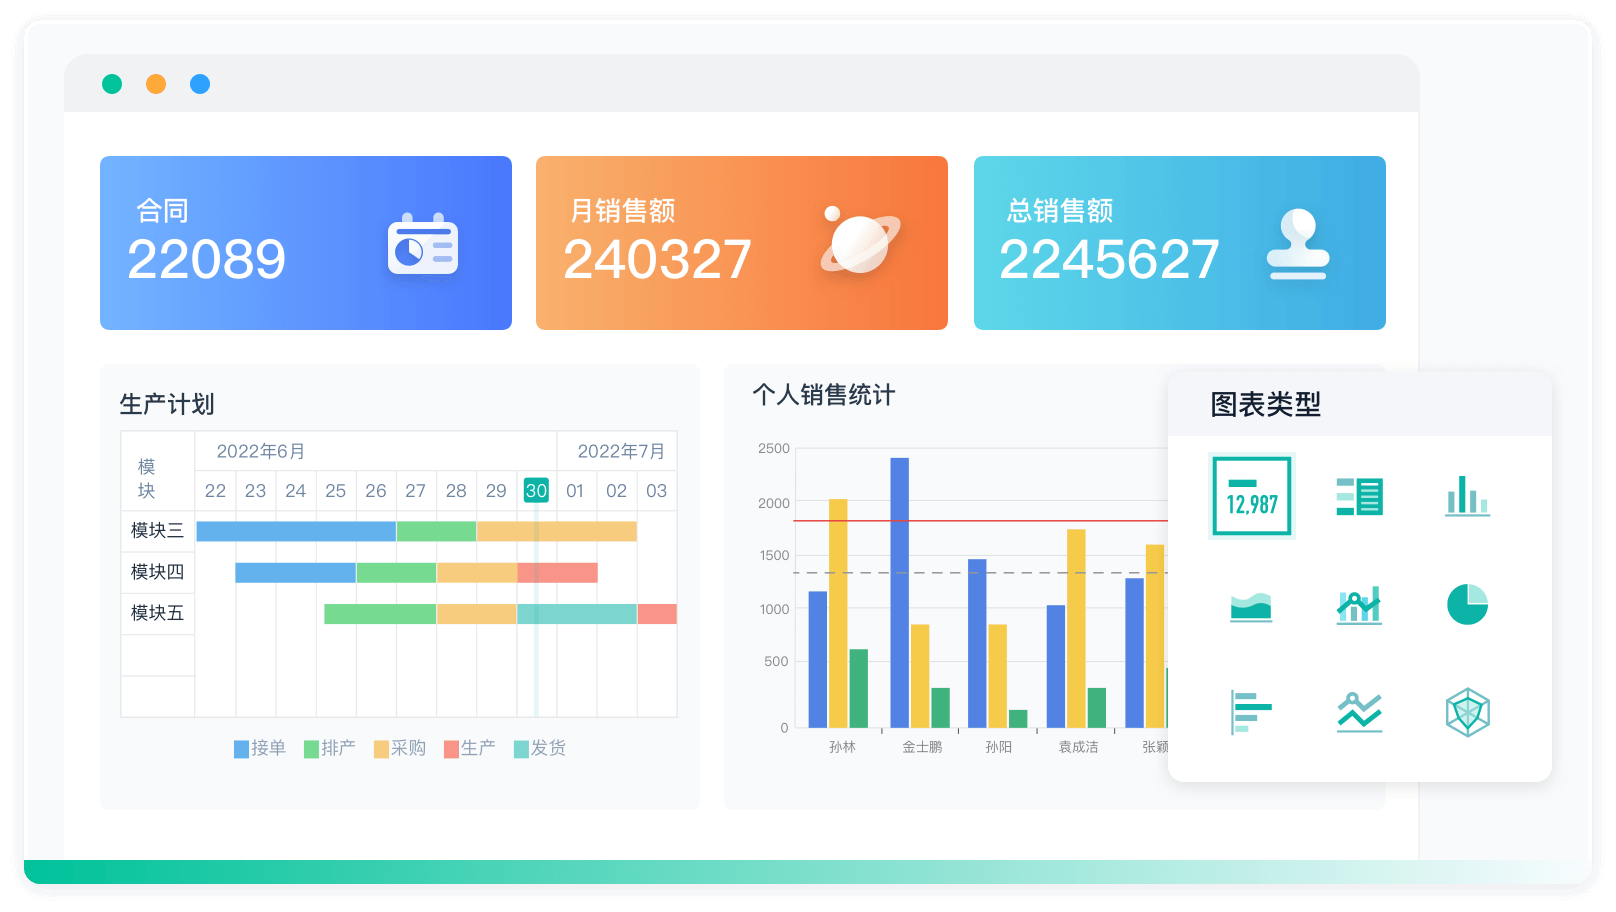
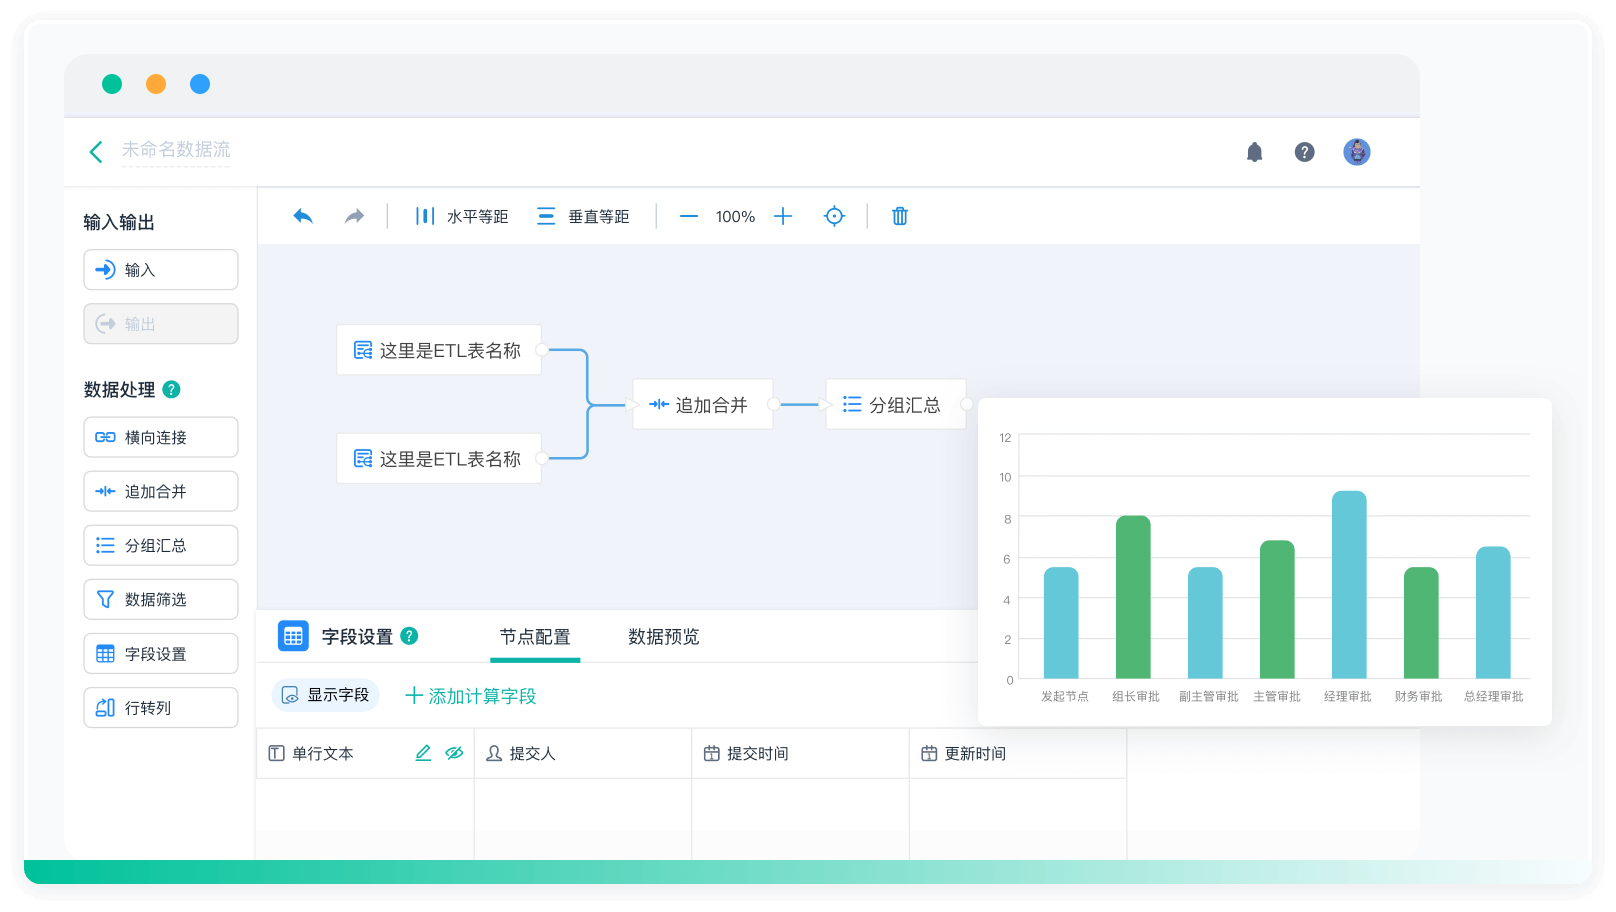
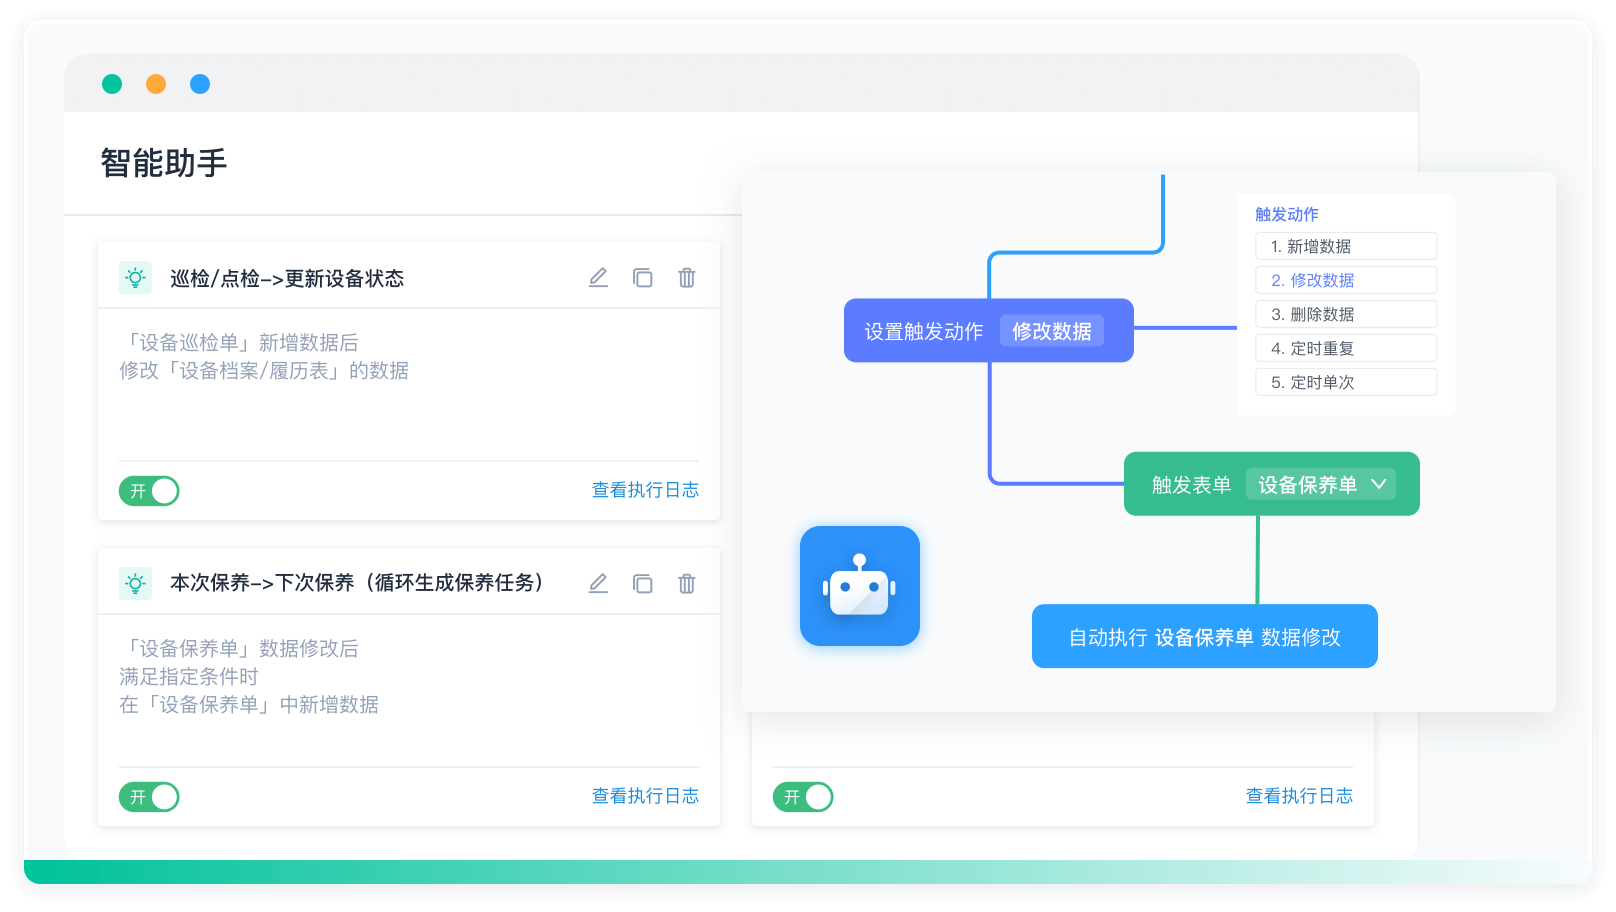
在实际操作中,企业可以利用简道云等工具进行ERP软件的会计处理。简道云是一款集成了多种功能的企业管理软件,可以帮助企业实现自动化的会计处理和报表生成。通过简道云,企业可以轻松地记录ERP软件的购置费用、摊销费用和维护费用,并生成详细的会计报表,简化会计处理流程,提高工作效率。简道云还提供多种数据分析工具,帮助企业进行财务分析和决策支持,实现精细化管理。简道云官网: https://s.fanruan.com/lxuj6;
八、未来发展趋势
随着信息技术的不断发展,ERP软件的功能和应用范围也在不断扩大。未来,ERP软件将更加智能化、自动化,能够更好地支持企业的管理和决策。企业在进行ERP软件的会计处理时,需要不断更新会计准则和税务政策,确保会计处理的准确性和合规性。此外,企业还需关注数据安全和隐私保护,确保ERP软件中的数据不被泄露或滥用。利用简道云等工具,可以帮助企业实现自动化的会计处理和数据分析,提高工作效率和管理水平。
通过详细的会计处理和数据分析,企业可以更好地了解ERP软件的成本和效益,优化资源配置,实现可持续发展。简道云等工具的应用,可以帮助企业实现自动化的会计处理和数据分析,提高工作效率和管理水平。简道云官网: https://s.fanruan.com/lxuj6;
相关问答FAQs:
在企业的财务管理中,ERP(企业资源计划)软件的采购和实施涉及多个会计科目。这些科目的选择和使用能够影响企业的财务报表、资产负债表以及损益表的准确性和可读性。以下是关于ERP软件应计入的科目的详细分析。
1. ERP软件的采购成本应计入哪些科目?
ERP软件的采购成本通常被视为企业的长期资产,应该计入“无形资产”科目。无形资产是指没有实物形态但能为企业带来经济利益的资产。具体来说,ERP软件的采购费用、定制开发费用、相关的培训费用等,都可以归类到无形资产中。根据会计准则,这些费用在使用年限内可以进行摊销,以反映其在企业运营中的价值逐步减少。
此外,如果企业在软件实施过程中发生了相关的直接费用,如硬件升级、网络建设费用等,这部分费用也应当与软件的采购成本一起计入“无形资产”中,形成一个完整的ERP系统成本。
2. ERP软件的维护和升级费用如何处理?
在使用ERP软件的过程中,企业通常需要定期进行维护和升级。这些费用应如何计入会计科目也是企业财务管理中的一个重要问题。一般来说,维护费用可以计入“管理费用”科目,这部分费用通常被视为企业日常运营的必要开支。
对于重大升级或功能扩展的费用,如果能够显著提高软件的价值或延长使用寿命,则可以将其资本化,计入“无形资产”。在这种情况下,企业应当评估升级的性质和长期影响,合理判断其费用是否应计入无形资产。
3. ERP软件实施的相关培训费用应如何记录?
ERP软件的实施通常需要对员工进行培训,以确保他们能够熟练使用新系统。培训费用的处理同样是一个需要关注的会计问题。一般情况下,培训费用可以计入“管理费用”或“销售费用”,这取决于培训的内容和目的。如果培训主要面向内部员工,帮助他们更好地适应ERP系统,那么这部分费用应计入管理费用。
在某些情况下,如果培训是为了提升企业的核心竞争力或是为特定项目而进行的培训,这些费用可能会被视为资本性支出,从而计入无形资产。企业需要根据具体情况进行合理判断和分类。
综上所述,ERP软件的采购、维护和培训费用的会计处理涉及多个科目,企业在进行会计处理时需要结合实际情况,遵循相应的会计准则和政策,以确保财务报表的准确性和合规性。
推荐100+企业管理系统模板免费使用>>>无需下载,在线安装:
地址: https://s.fanruan.com/7wtn5;













 《零代码开发知识图谱》
 《零代码
新动能》案例集
 《企业零代码系统搭建指南》