 阅读时间:7 分钟
 浏览量:2585次


在企业购买ERP软件时,需要考虑多个方面来正确入账。ERP软件的采购费用可以计入固定资产、无形资产、期间费用。大多数情况下,ERP软件会被视为无形资产,需在资产负债表上进行摊销处理。具体的入账方式取决于该软件的使用期限、预计带来的经济效益以及企业的财务政策。以无形资产入账为例,企业需要在采购时将软件的成本计入无形资产科目,并在未来的会计期间根据使用年限进行摊销,这样可以更准确地反映软件的实际价值和使用情况。
一、ERP软件的类型和用途
ERP软件,即企业资源计划软件,是一种集成了多个业务功能的管理系统。它可以帮助企业在财务管理、生产管理、物流管理、人力资源管理等多个方面实现信息化和自动化,提高工作效率和管理水平。根据使用范围和功能的不同,ERP软件可以分为财务型ERP、生产型ERP、供应链管理型ERP等多种类型。
对于财务型ERP,其主要功能是帮助企业进行财务数据的采集、处理和分析,实现财务管理的自动化。生产型ERP则侧重于生产计划和生产过程的管理,提高生产效率和产品质量。供应链管理型ERP则主要用于优化供应链的各个环节,提高物流效率和降低成本。
二、ERP软件的采购流程
在企业决定购买ERP软件之前,首先需要进行需求分析,明确企业的业务需求和管理目标。然后,企业可以通过市场调研、供应商评估等方式,选择合适的ERP软件供应商。接下来,企业需要与供应商进行合同谈判,确定软件的价格、交付方式、售后服务等具体条款。最终,企业需要签订采购合同,并按照合同约定支付软件费用。
在采购过程中,企业还需要关注ERP软件的实施和培训工作。ERP软件的实施需要经过需求分析、系统设计、数据迁移、系统测试等多个步骤,确保系统能够正常运行。培训工作则是为了提高员工的使用技能,确保ERP软件能够得到充分利用。
三、ERP软件的入账处理
ERP软件的入账处理需要根据软件的性质和使用情况,选择合适的会计处理方法。一般来说,ERP软件可以作为无形资产、固定资产或期间费用进行入账处理。
1. 无形资产入账:对于使用期限较长、能够带来长期经济效益的ERP软件,可以作为无形资产进行入账。无形资产的入账需要按照软件的采购成本,计入无形资产科目。在未来的会计期间,根据软件的使用年限进行摊销处理,将软件成本分摊到各个会计期间。
2. 固定资产入账:对于具有实物形态、使用期限较长的ERP软件硬件设备,可以作为固定资产进行入账。固定资产的入账需要按照设备的采购成本,计入固定资产科目。在未来的会计期间,根据设备的使用年限进行折旧处理,将设备成本分摊到各个会计期间。
3. 期间费用入账:对于使用期限较短、能够在较短时间内带来经济效益的ERP软件,可以作为期间费用进行入账。期间费用的入账需要按照软件的采购成本,计入期间费用科目。在当期的会计期间,将软件成本一次性计入费用。
四、ERP软件的摊销和折旧
对于作为无形资产和固定资产入账的ERP软件,其成本需要在未来的会计期间进行摊销和折旧处理。摊销和折旧的具体方法和期限,需要根据软件的使用年限和企业的财务政策进行确定。
1. 摊销方法:摊销是指将无形资产的成本,按照一定的摊销方法,分摊到各个会计期间。常见的摊销方法有直线法、工作量法和年限总和法等。直线法是最常用的摊销方法,即将无形资产的成本,按照使用年限平均分摊到各个会计期间。工作量法是根据无形资产的实际使用情况,按照使用量分摊成本。年限总和法是按照使用年限的倒序排列,将无形资产的成本分摊到各个会计期间。
2. 折旧方法:折旧是指将固定资产的成本,按照一定的折旧方法,分摊到各个会计期间。常见的折旧方法有直线法、工作量法和双倍余额递减法等。直线法是最常用的折旧方法,即将固定资产的成本,按照使用年限平均分摊到各个会计期间。工作量法是根据固定资产的实际使用情况,按照使用量分摊成本。双倍余额递减法是按照固定资产的账面价值,乘以两倍的直线折旧率,递减分摊成本。
五、ERP软件的财务报表披露
企业在财务报表中,需要对ERP软件的采购成本、摊销和折旧情况进行披露。具体的披露内容和格式,需要按照企业会计准则和财务报表编制规范进行确定。
在资产负债表中,企业需要在无形资产和固定资产项目下,分别列示ERP软件的账面价值和累计摊销、累计折旧情况。在利润表中,企业需要在管理费用、销售费用等项目下,列示ERP软件的摊销和折旧费用。在现金流量表中,企业需要在投资活动现金流量项目下,列示ERP软件的采购支付情况。
在财务报表附注中,企业需要对ERP软件的采购成本、摊销和折旧方法、使用年限等信息进行详细披露。具体的披露内容和格式,需要按照企业会计准则和财务报表编制规范进行确定。
六、ERP软件的税务处理
企业在购买ERP软件时,还需要考虑税务处理的问题。具体的税务处理方法,需要根据国家和地区的税收法规进行确定。
1. 增值税:企业在购买ERP软件时,需要按照软件的采购价格,缴纳增值税。增值税的税率和计算方法,需要根据国家和地区的税收法规进行确定。
2. 企业所得税:企业在使用ERP软件时,需要按照软件的摊销和折旧费用,计算企业所得税。企业所得税的税率和计算方法,需要根据国家和地区的税收法规进行确定。
3. 其他税种:企业在购买和使用ERP软件时,还可能涉及其他税种的缴纳问题。具体的税种和税率,需要根据国家和地区的税收法规进行确定。
七、ERP软件的管理和维护
企业在购买和使用ERP软件后,还需要进行日常的管理和维护工作。具体的管理和维护方法,需要根据软件的使用情况和企业的管理需求进行确定。
1. 数据备份和恢复:企业需要定期对ERP软件的数据进行备份,确保数据的安全性和完整性。在发生数据丢失或损坏时,企业需要及时进行数据恢复,确保系统的正常运行。
2. 系统升级和更新:企业需要定期对ERP软件进行系统升级和更新,确保软件的功能和性能能够满足企业的业务需求。在进行系统升级和更新时,企业需要提前进行测试和验证,确保系统的稳定性和可靠性。
3. 用户培训和支持:企业需要定期对员工进行ERP软件的使用培训,提高员工的使用技能和工作效率。在员工遇到使用问题时,企业需要及时提供技术支持和帮助,确保系统的正常运行。
八、ERP软件的效益评估
企业在使用ERP软件后,还需要对软件的效益进行评估,确保软件能够带来实际的经济效益和管理效益。具体的效益评估方法,需要根据企业的业务需求和管理目标进行确定。
1. 财务效益评估:企业可以通过对财务数据的分析,评估ERP软件在财务管理方面带来的效益。具体的评估指标可以包括财务报表的准确性、财务数据的及时性、财务分析的深度和广度等。
2. 生产效益评估:企业可以通过对生产数据的分析,评估ERP软件在生产管理方面带来的效益。具体的评估指标可以包括生产计划的准确性、生产过程的自动化程度、生产效率和产品质量等。
3. 物流效益评估:企业可以通过对物流数据的分析,评估ERP软件在供应链管理方面带来的效益。具体的评估指标可以包括物流成本的降低、物流效率的提高、库存管理的优化等。
4. 人力资源效益评估:企业可以通过对人力资源数据的分析,评估ERP软件在人力资源管理方面带来的效益。具体的评估指标可以包括员工的工作效率、员工的培训效果、员工的满意度等。
九、ERP软件的持续优化
企业在使用ERP软件的过程中,还需要进行持续的优化和改进工作,确保软件能够不断适应企业的业务需求和管理目标。具体的优化方法,需要根据企业的实际情况和软件的使用效果进行确定。
1. 业务流程优化:企业可以通过对业务流程的分析,发现和解决业务流程中的问题和瓶颈,提高业务流程的效率和效果。具体的优化方法可以包括业务流程的重组、业务流程的自动化、业务流程的标准化等。
2. 系统功能优化:企业可以通过对系统功能的分析,发现和解决系统功能中的问题和不足,提高系统功能的适用性和可靠性。具体的优化方法可以包括系统功能的扩展、系统功能的集成、系统功能的定制等。
3. 用户体验优化:企业可以通过对用户体验的分析,发现和解决用户体验中的问题和障碍,提高用户的满意度和使用效果。具体的优化方法可以包括用户界面的改进、用户操作的简化、用户支持的增强等。
通过以上的方法和措施,企业可以在购买和使用ERP软件的过程中,实现正确的入账处理和有效的管理,提高ERP软件的使用效益和经济效益。
简道云官网: https://s.fanruan.com/lxuj6;
相关问答FAQs:
购买ERP软件怎么入账?
在企业财务管理中,购买ERP软件的入账处理是一个重要环节,正确的入账方式不仅能反映企业的财务状况,还能为后续的财务分析和决策提供依据。以下是关于如何对购买ERP软件进行入账的详细解答。
首先,企业在购买ERP软件时,需明确该软件的性质。一般来说,ERP软件可以视为无形资产。无形资产是指没有实体形式但能为企业带来经济利益的资产,包括专利、商标、版权以及软件等。因此,购买ERP软件的费用应当作为无形资产进行处理。
在入账时,企业需要将购买ERP软件的费用按照实际支付金额进行记录。通常,购买软件的费用包括软件本身的购买价格、相关的实施费用及培训费用等。这些费用应当在会计账簿中进行合并入账,形成一个完整的无形资产项目。
入账的具体会计分录通常是:
- 借:无形资产(ERP软件)
贷:银行存款/应付账款(根据实际支付方式)
在记账后,企业还需定期对无形资产进行摊销。根据相关会计准则,ERP软件的使用寿命通常在3到5年之间,企业需根据实际情况确定摊销年限。摊销的分录通常为:
- 借:管理费用(或相关费用科目)
贷:无形资产摊销(ERP软件)
此外,企业在购买ERP软件后,还应当注意软件的后续维护和升级费用。这些费用一般不应资本化,而应作为当期费用进行处理。因此,维护和升级费用的入账分录为:
- 借:管理费用(或相关费用科目)
贷:银行存款/应付账款
在进行这些入账处理时,企业还需要遵循相关的会计原则与法规,确保所有的会计处理符合《企业会计准则》的规定。同时,企业也应保持与财务顾问或会计师的沟通,以确保入账的准确性与合规性。
总的来说,购买ERP软件的入账处理涉及到无形资产的确认、费用的合并入账、后续摊销以及维护费用的处理,企业需根据实际情况和会计准则进行妥善管理。
ERP软件入账时需要注意哪些事项?
在企业对ERP软件进行入账时,有几个关键事项需要特别关注,以确保会计处理的准确性和合规性。
首先,要确保购买ERP软件的合同或协议内容清晰明确。这包括软件的购买价格、支付方式、实施服务内容及相关的维护费用等信息。这些细节将直接影响入账的金额和方式。
其次,在入账时,企业需要对ERP软件的相关费用进行分类。除了软件本身的购买费用外,实施费用、培训费用、维护费用等也需要分别确认其性质,以便进行正确的会计处理。实施费用和培训费用可以视为无形资产的一部分,而维护费用则应当作为当期费用处理。
此外,企业在确定无形资产的使用寿命时,也应考虑到软件的更新换代周期、技术支持的可持续性等因素。合理的使用寿命将直接影响到后续的摊销费用,从而影响到企业的财务报表。
还要注意的是,企业在进行无形资产的摊销时,需定期评估资产的减值情况。如果ERP软件在使用过程中出现了技术落后、无法满足企业需求等情况,企业应及时对该无形资产进行减值测试,以确保财务报表的真实性。
最后,企业在购买ERP软件后,应建立完善的资产管理制度,对软件的使用情况、维护记录等进行定期跟踪和评估。这不仅有助于提高软件的使用效率,也能为后续的财务决策提供重要的数据支持。
入账后如何评估ERP软件的使用价值?
企业在购买并入账ERP软件后,评估软件的使用价值是一项重要的管理工作。通过有效的评估,企业不仅能判断软件的投资回报率,还能及时发现潜在的问题,从而进行相应的调整与优化。
首先,企业可以通过对软件的使用情况进行数据分析,来评估其实际效益。这包括软件在日常运营中所带来的效率提升、成本降低以及决策支持等方面的贡献。可以通过关键绩效指标(KPI)来量化这些效益,如用户满意度、业务处理时间、错误率等。
其次,企业还应定期收集用户反馈。通过调查问卷、用户访谈等方式,了解员工对ERP软件的使用体验和满意度。这些反馈可以帮助企业发现软件的不足之处,及时调整使用策略或进行系统优化。
此外,企业还可以将ERP软件的使用成果与预期目标进行对比分析。通过对比软件实施前后的关键业务指标,判断软件的实际效果是否达到预期,从而评估其投资价值。
在评估过程中,企业需要关注软件的维护和更新情况。随着市场环境和技术的不断变化,企业的需求也会随之变化。因此,定期评估ERP软件的适应性和可扩展性,确保其能够满足企业的发展需求,是非常必要的。
最后,企业应建立一个持续的评估机制,将ERP软件的使用价值评估纳入到企业的整体管理体系中。通过定期评估,企业不仅能确保软件的有效使用,还能为未来的投资决策提供依据。
推荐100+企业管理系统模板免费使用>>>无需下载,在线安装:
地址: https://s.fanruan.com/7wtn5;


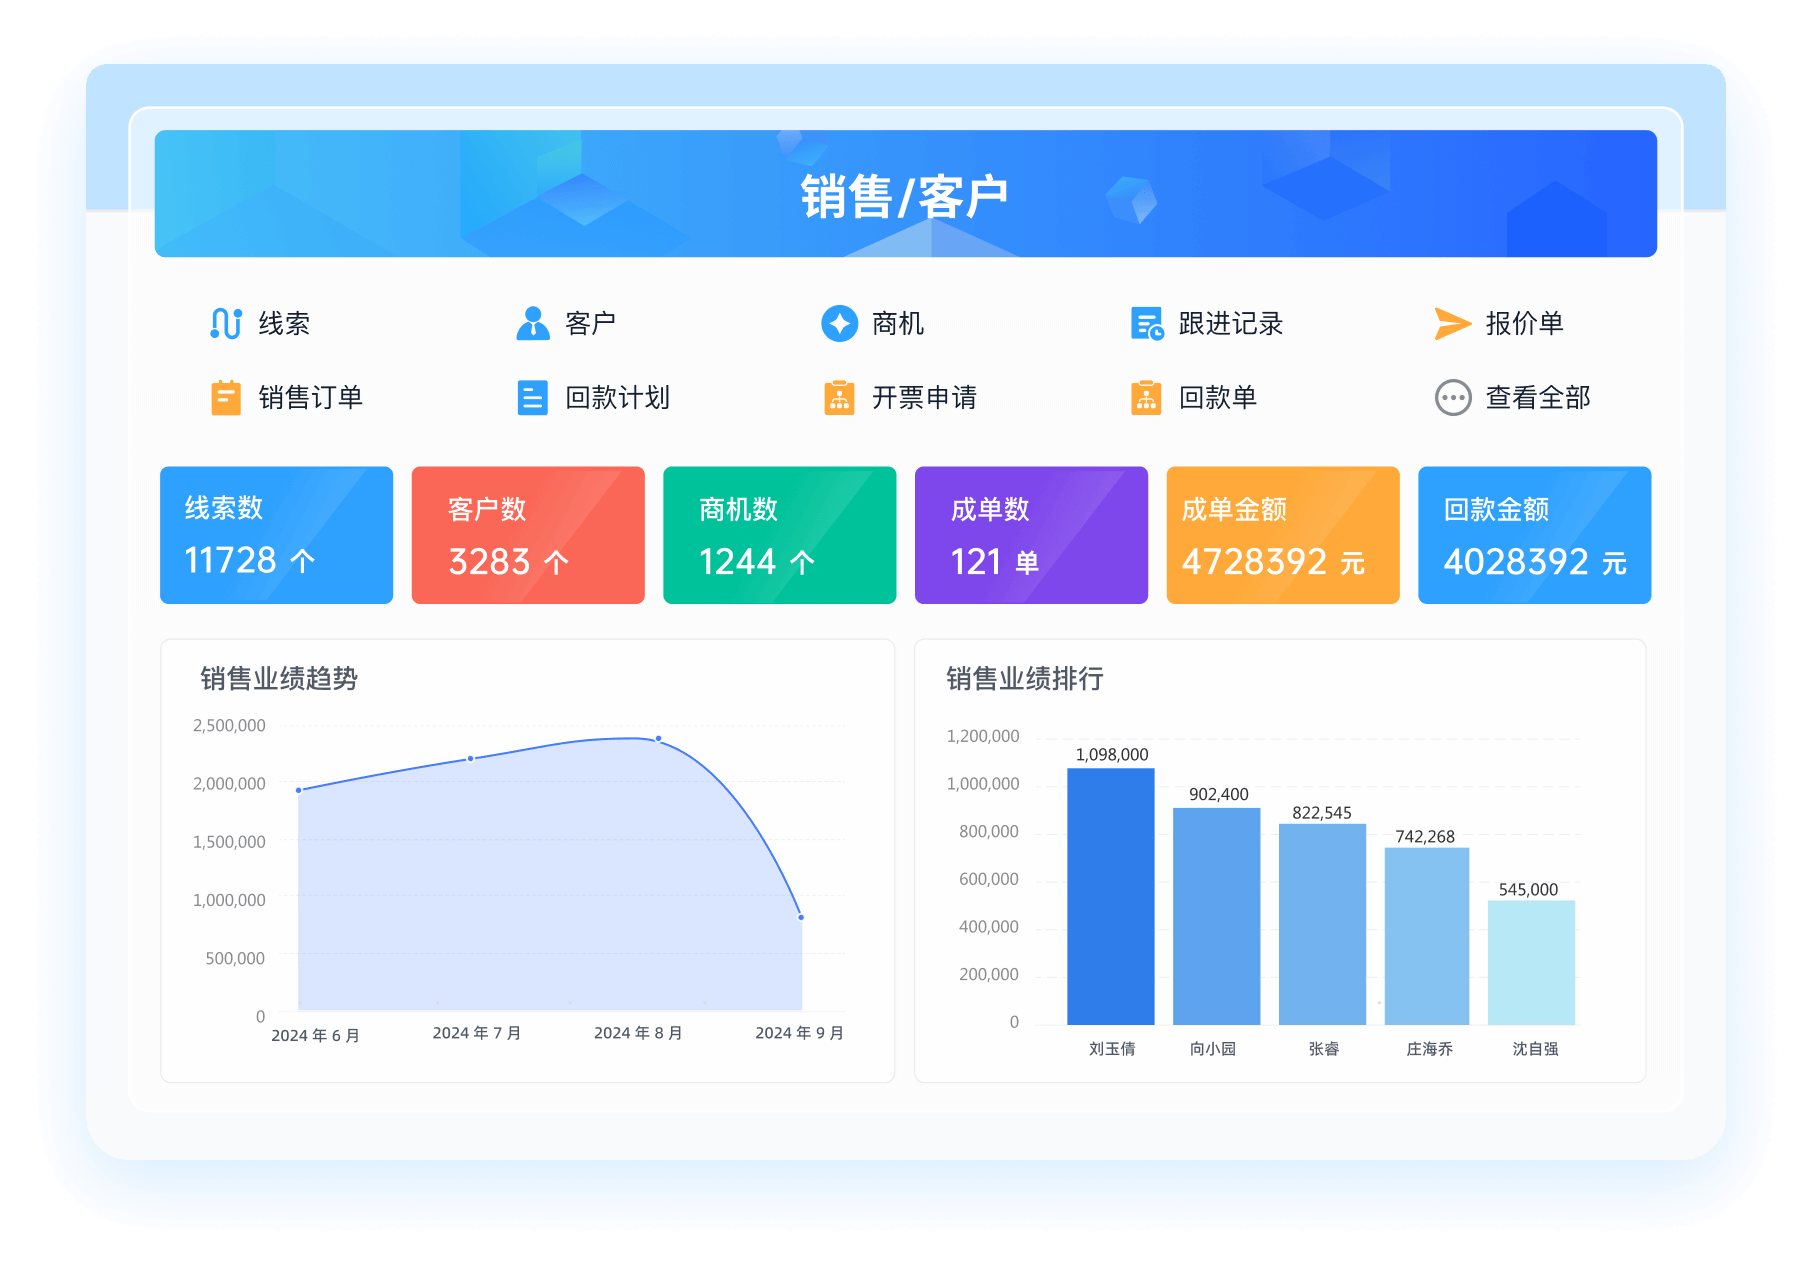
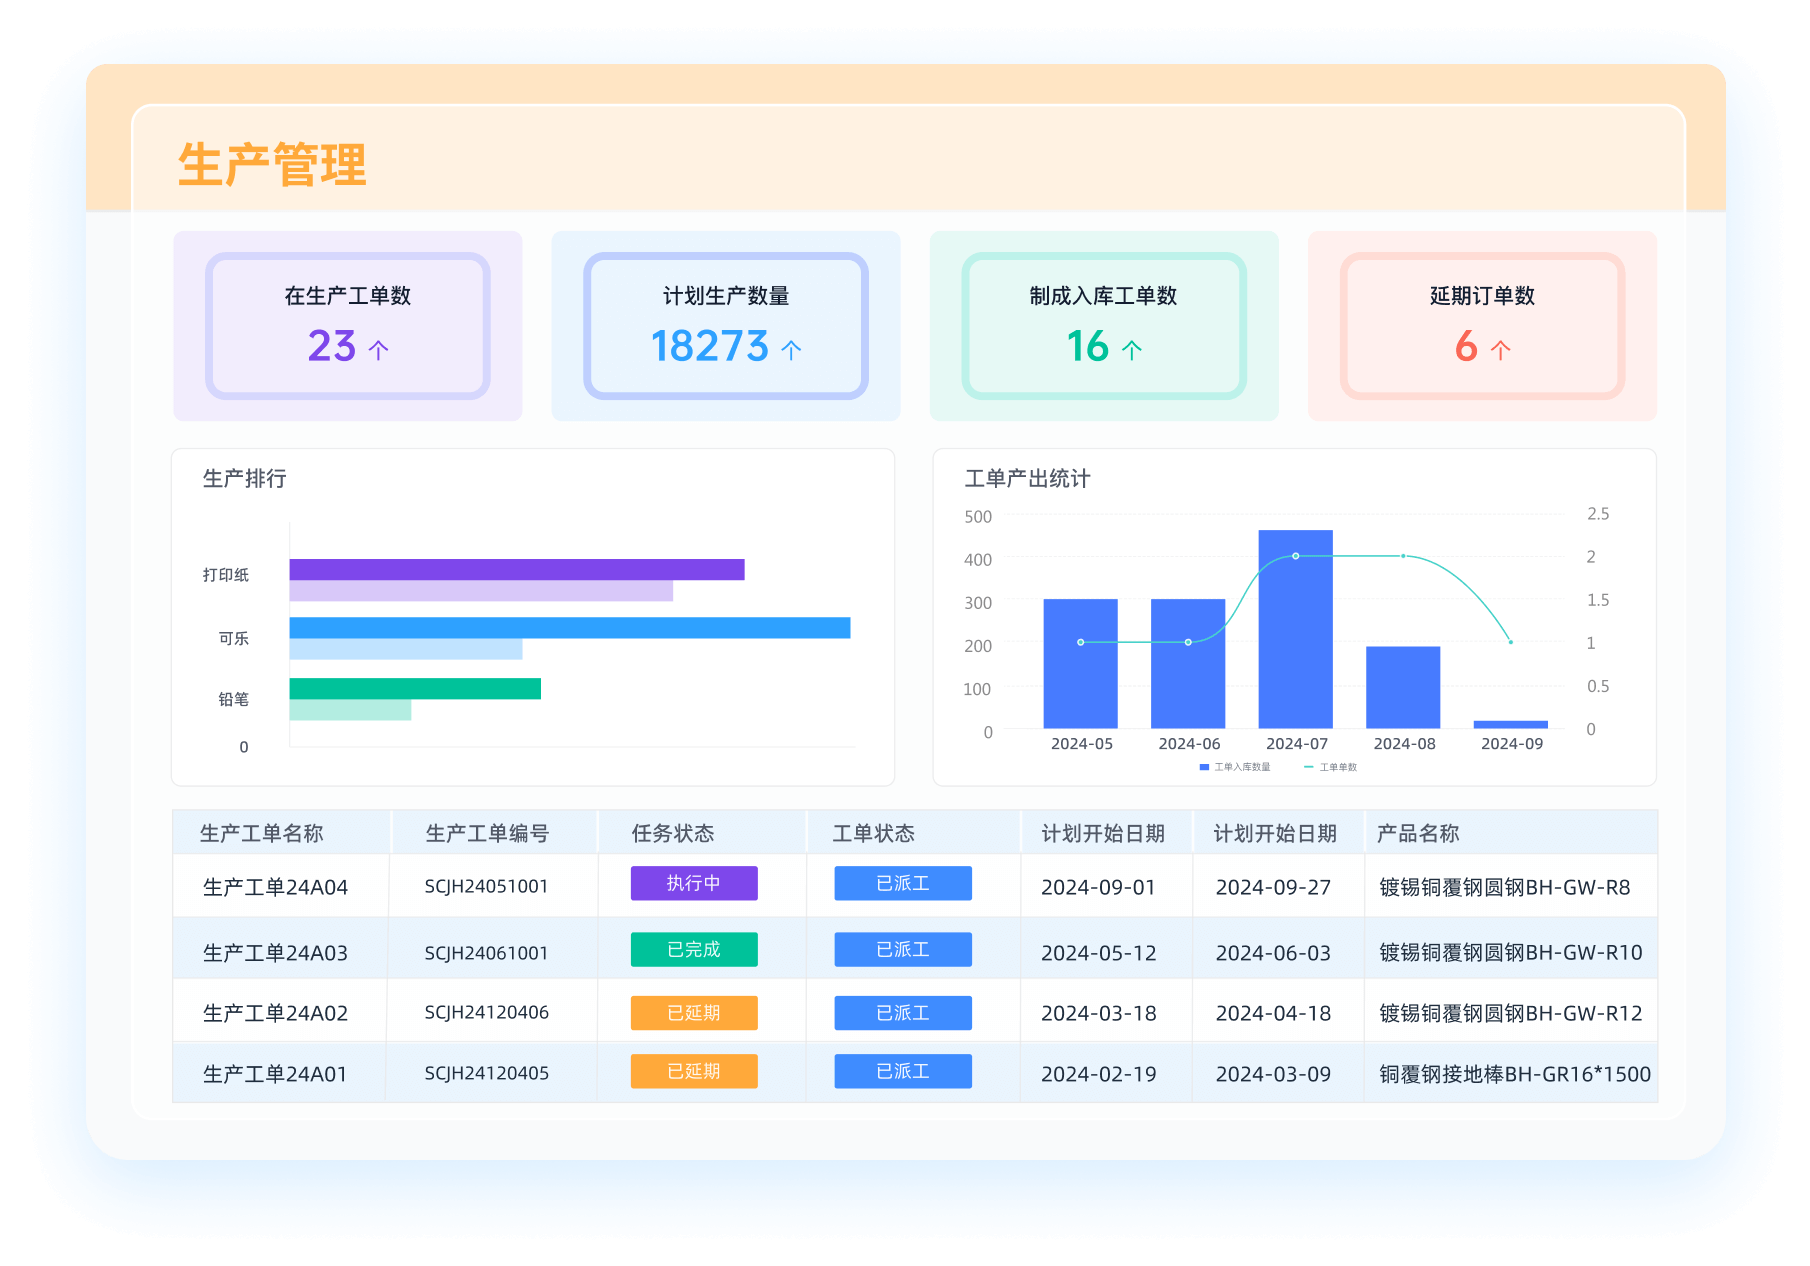
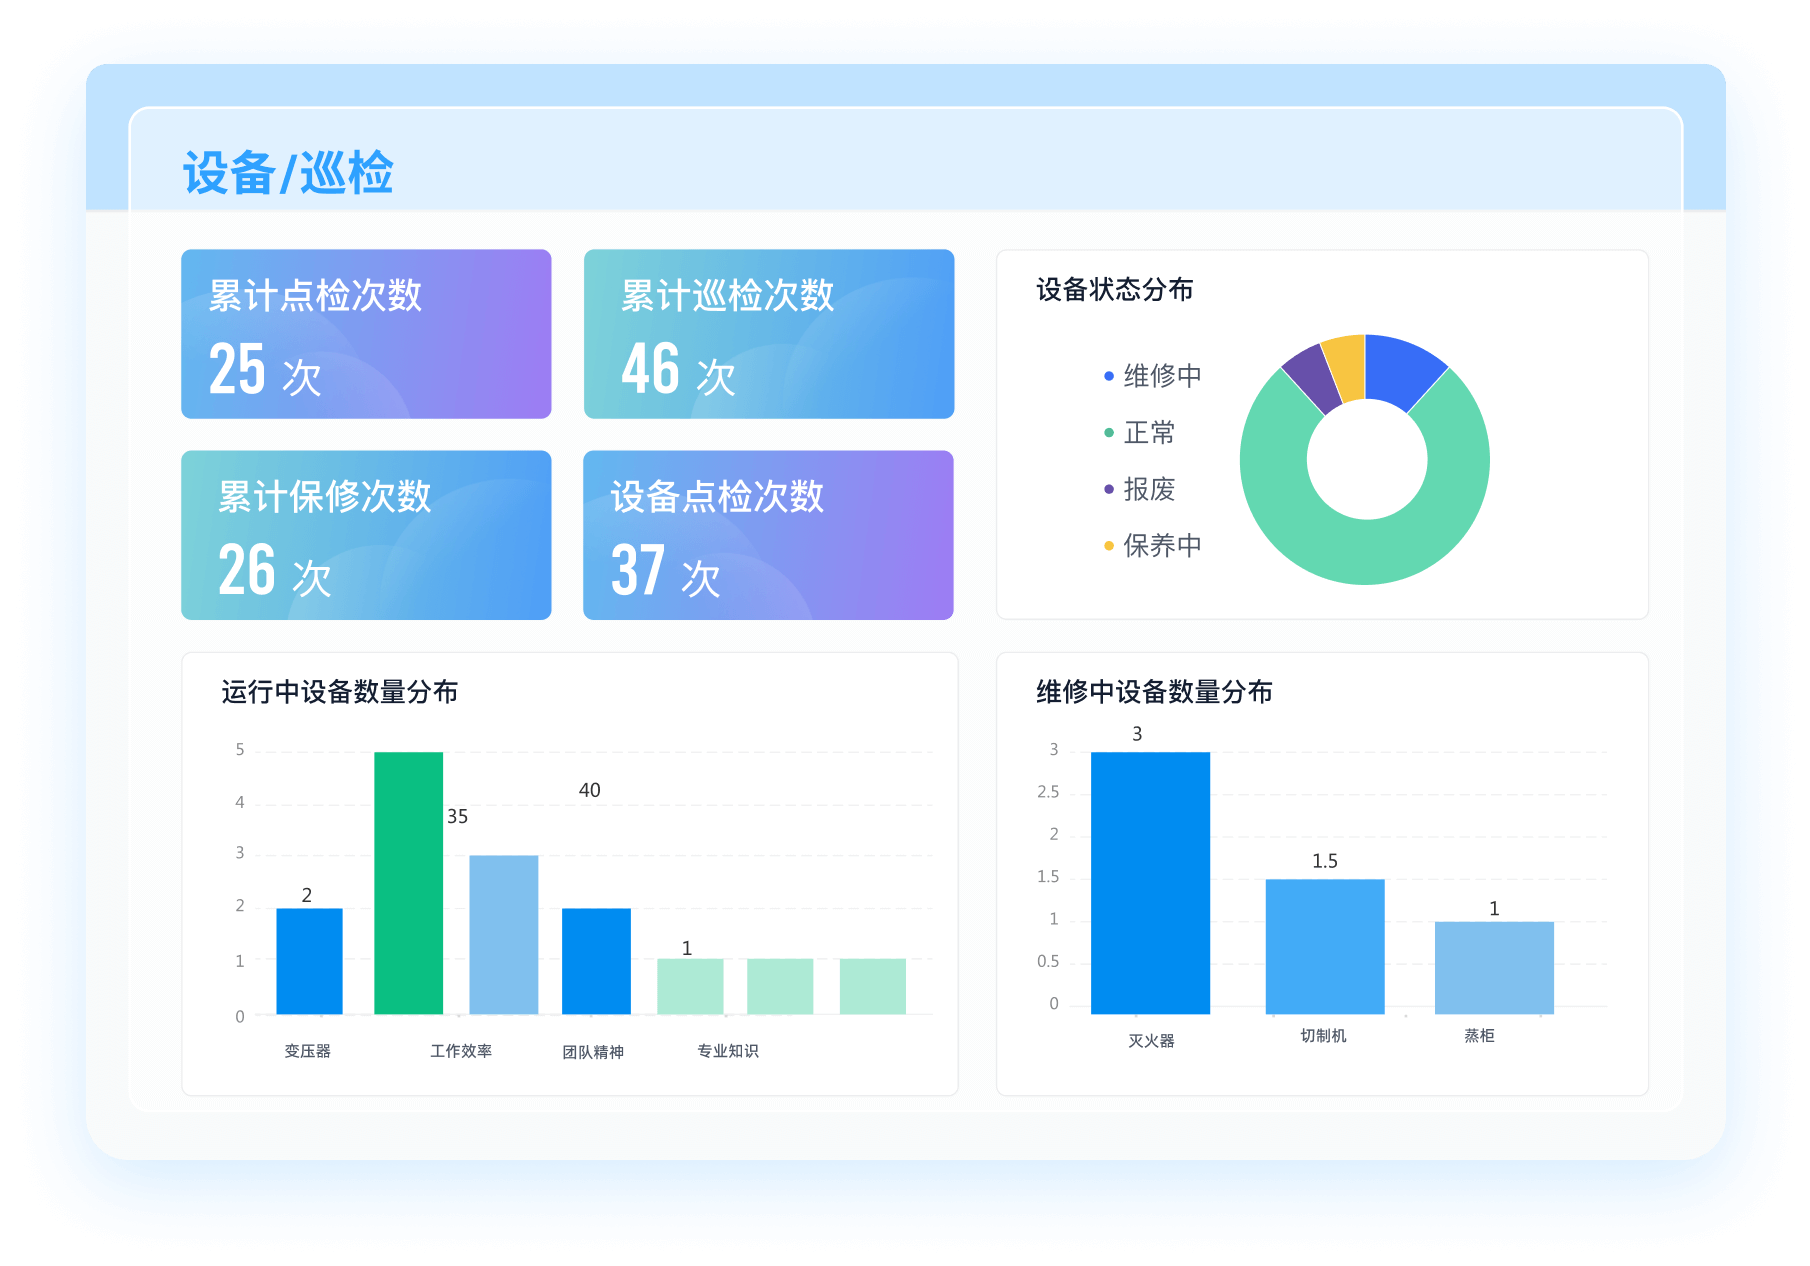
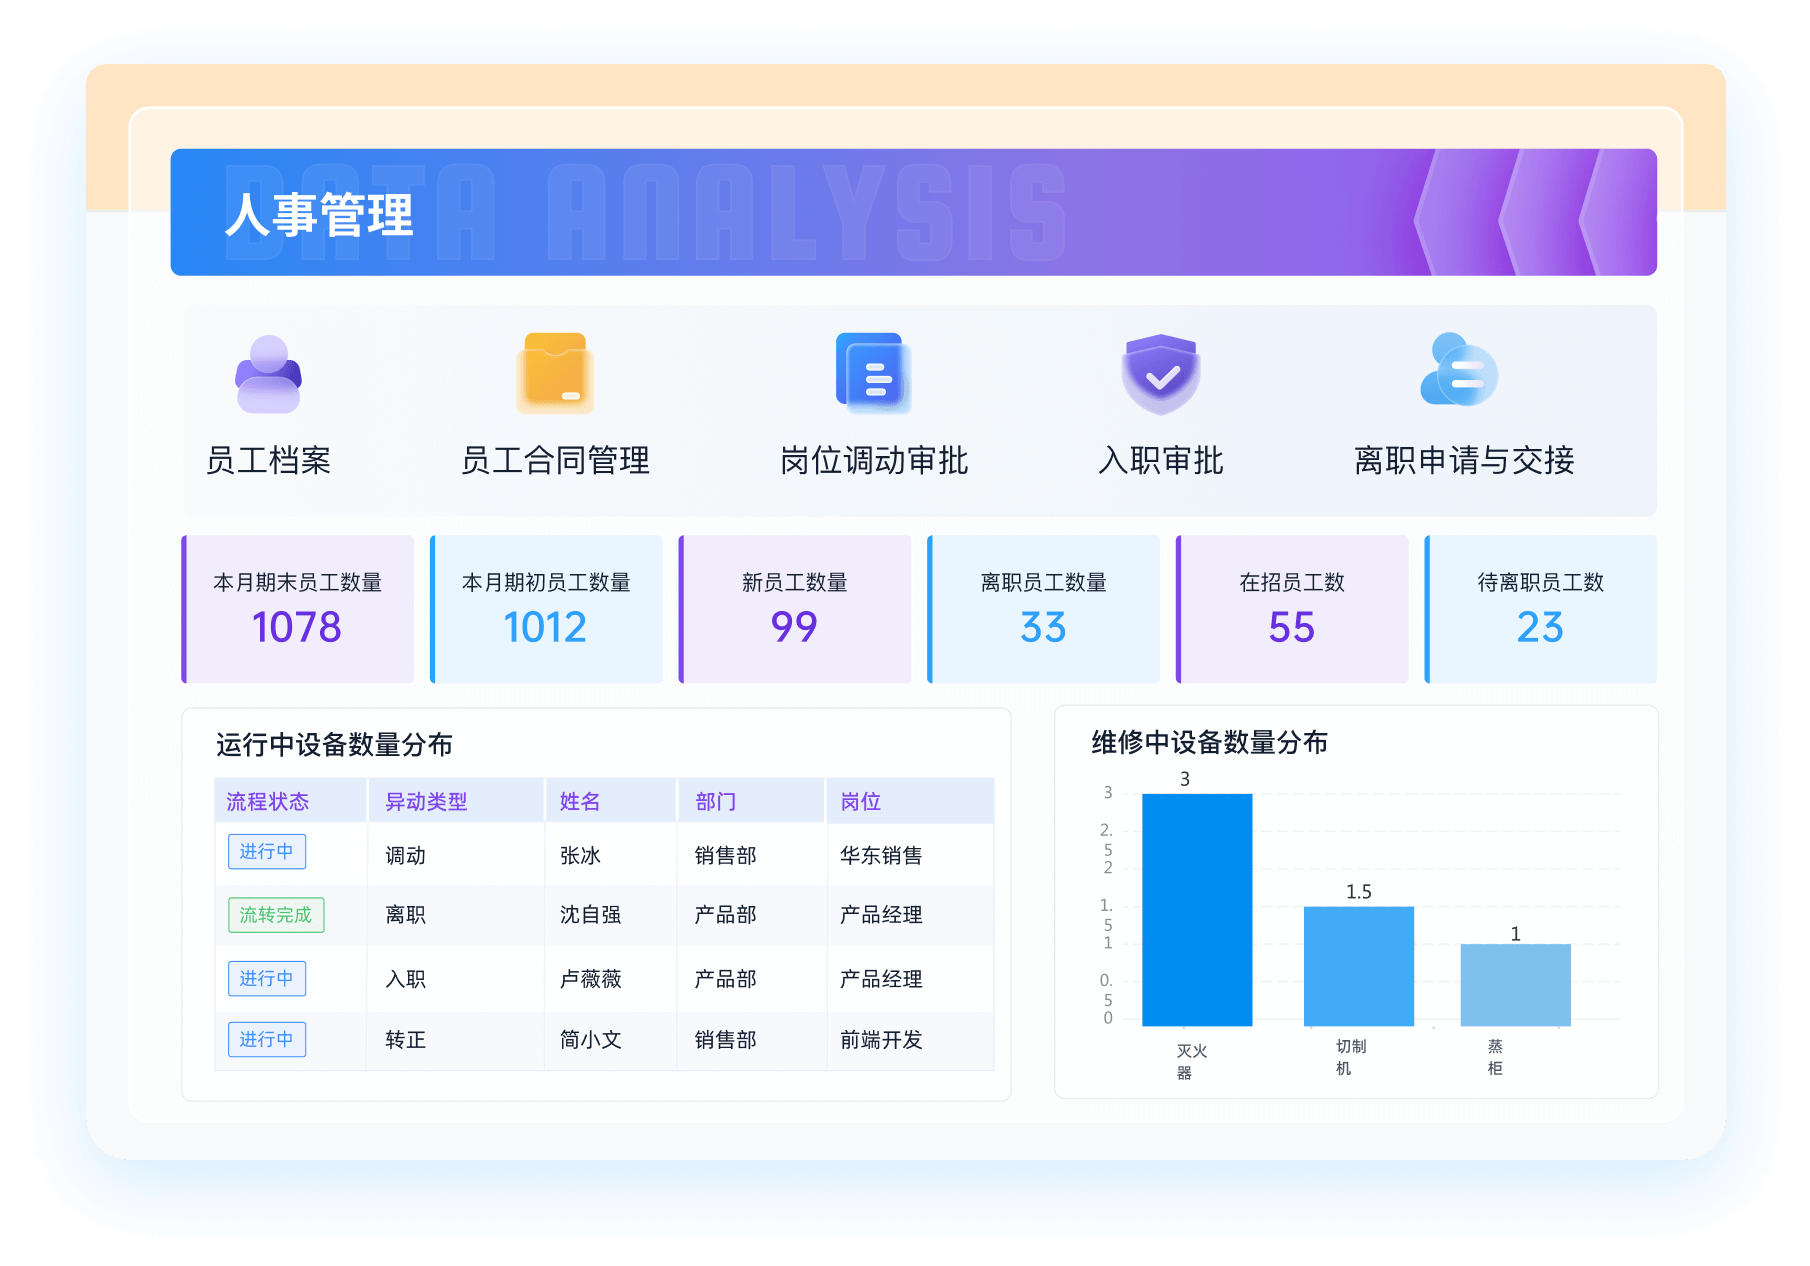











 《零代码开发知识图谱》
 《零代码
新动能》案例集
 《企业零代码系统搭建指南》