 阅读时间:5 分钟
 浏览量:2383次


外包ERP软件开发支出应作为无形资产、研发费用或管理费用入账,具体取决于支出的性质和企业会计政策。如果支出能够明确带来未来经济利益且符合无形资产确认条件的,可以作为无形资产进行资本化;如果是为开发新产品、新技术所发生的研究和开发费用,可以按照研发费用处理;如果是企业日常运营中发生的费用,则可以作为管理费用处理。无形资产的资本化具体是指在开发阶段产生的支出,如果未来能够带来经济利益,这些支出应作为无形资产入账,并在未来期间内进行摊销。以下将详细探讨这些不同类型的处理方法。
一、无形资产的资本化
无形资产的资本化是指将ERP软件开发支出计入企业资产,并在未来期间内进行摊销。具体条件包括:支出能够带来未来的经济利益、成本能够可靠计量、支出不是为了维护现有系统而是为了开发新功能或系统。在这样的情况下,企业需要在开发阶段准确记录所有相关支出,如开发人员工资、第三方服务费用、相关硬件设备购置费用等。将这些支出汇总后,按照企业的会计政策进行资本化处理。资本化后的无形资产需要在未来期间内按照其预期使用寿命进行摊销。摊销方法可以采用直线法,即在每个会计期间均匀摊销,也可以根据实际使用情况进行摊销。
二、研发费用的处理
研发费用处理适用于ERP软件开发过程中发生的研究和开发费用。研究阶段包括为获得新知识而进行的调查、研究活动,开发阶段则是指将研究成果或其他知识应用于计划或设计新产品、新技术的过程。在研发费用处理过程中,企业需要将研究阶段的费用全部计入当期损益,而开发阶段的费用则可以根据实际情况选择资本化处理或费用化处理。对于费用化处理的开发费用,企业需要在发生时直接计入当期损益,而对于资本化处理的开发费用,则需要将其计入无形资产,并在未来期间内进行摊销。
三、管理费用的处理
管理费用处理适用于ERP软件开发过程中发生的日常运营费用。这些费用通常包括与ERP软件开发无直接关系的管理人员工资、办公费用、差旅费用等。这些费用应当在发生时直接计入当期损益,不需要进行资本化处理。企业在进行管理费用处理时,需要确保准确分类各项支出,避免将管理费用误认为是开发费用或无形资产。
四、具体账务处理流程
企业在处理ERP软件开发支出时,应遵循以下步骤:首先,识别支出性质,明确是无形资产、研发费用还是管理费用;其次,确定支出金额,并根据支出性质选择合适的会计处理方法;然后,进行账务处理,具体包括:对于无形资产,将支出计入“无形资产”科目,并在未来期间内进行摊销;对于研发费用,将研究阶段的费用计入“研发费用”科目,开发阶段的费用根据选择进行资本化或费用化处理;对于管理费用,将支出直接计入“管理费用”科目。最后,进行财务报表披露,确保财务报表准确反映企业财务状况和经营成果。
五、注意事项
企业在处理ERP软件开发支出时,需要注意以下几点:首先,严格区分各项支出性质,避免混淆;其次,确保支出金额的准确性,避免漏记或多记;然后,选择合适的摊销方法,确保摊销金额准确反映资产使用情况;最后,及时更新财务报表,确保财务信息的及时性和准确性。此外,企业还需要根据国家相关法规和企业内部会计政策,定期审核和调整支出处理方法,确保会计处理的合规性和合理性。
六、案例分析
以某企业为例,该企业决定外包ERP软件开发,并在开发过程中发生了以下支出:开发人员工资100万元、第三方服务费用200万元、相关硬件设备购置费用50万元、管理人员工资30万元、办公费用10万元。根据以上支出,企业应首先识别各项支出性质:开发人员工资、第三方服务费用和相关硬件设备购置费用应作为无形资产进行资本化处理;管理人员工资和办公费用则应作为管理费用处理。具体账务处理如下:将开发人员工资、第三方服务费用和相关硬件设备购置费用计入“无形资产”科目,共计350万元,并在未来期间内进行摊销;将管理人员工资和办公费用共计40万元直接计入当期损益,具体为“管理费用”科目。这样,企业的财务报表将准确反映ERP软件开发支出的财务状况和经营成果。
七、简道云在ERP软件开发中的应用
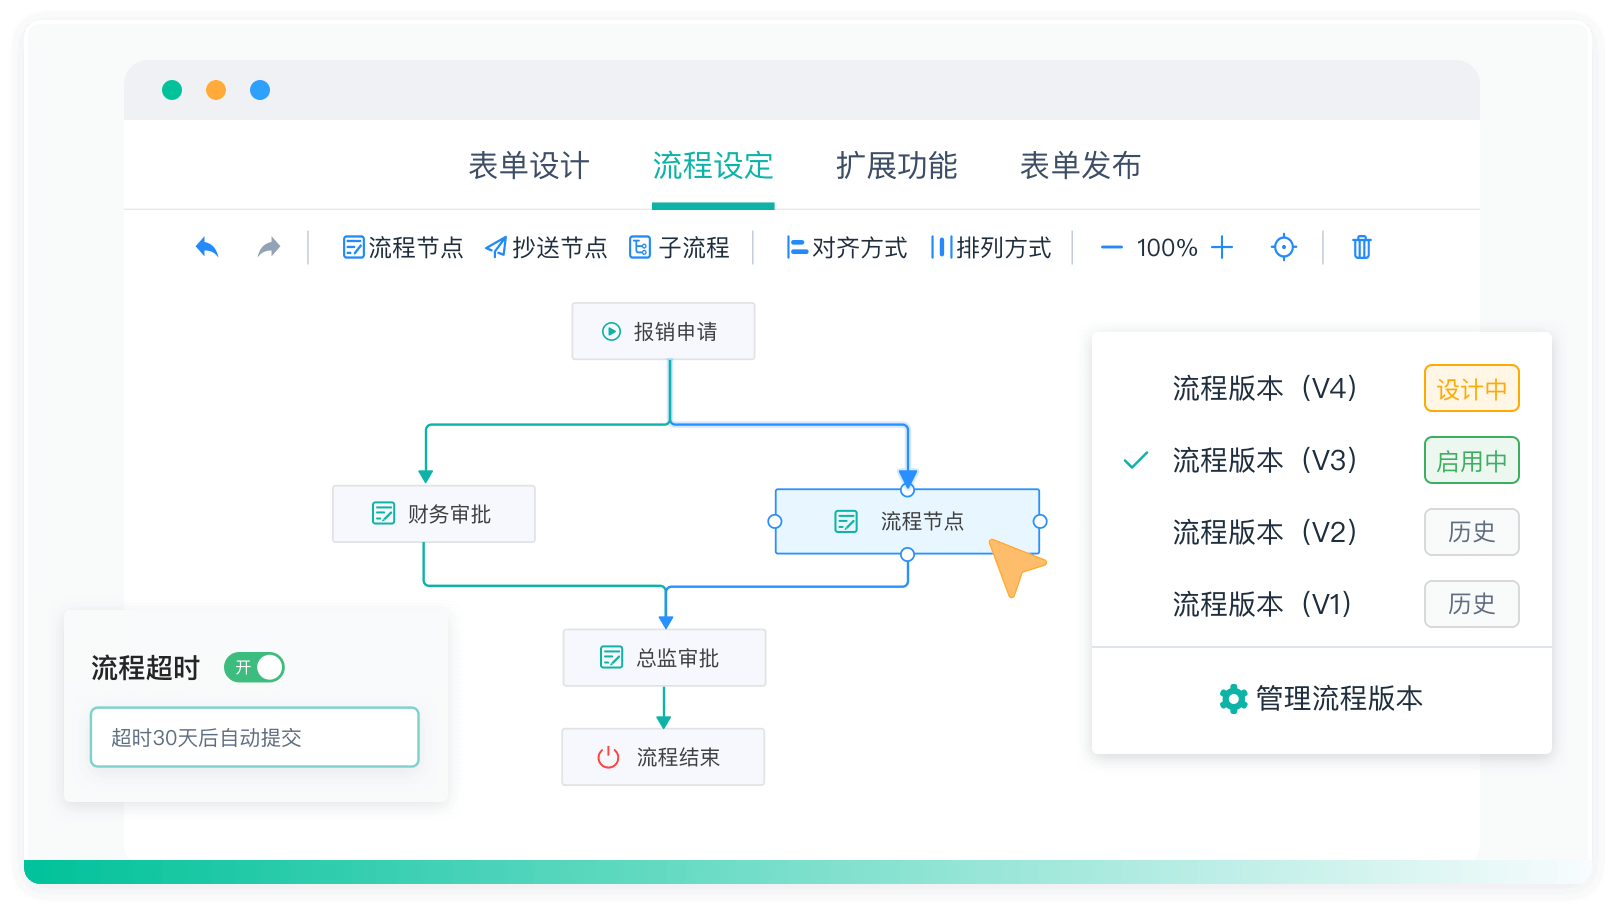
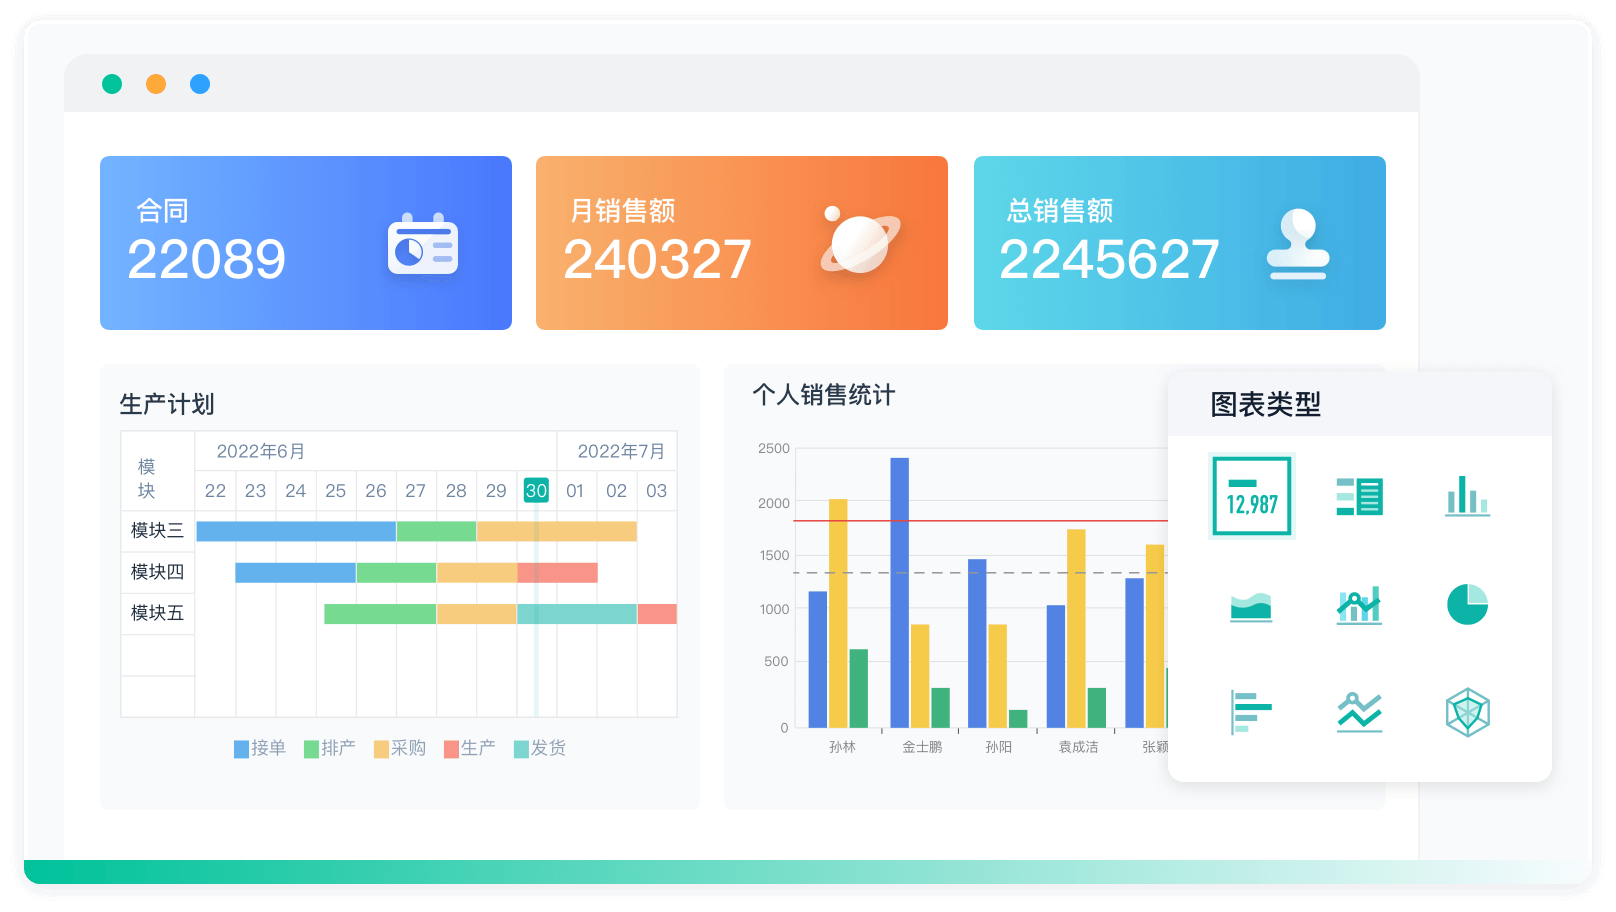
简道云作为一款高效的企业管理工具,可以在ERP软件开发中发挥重要作用。通过简道云,企业可以实现项目管理、任务分配、进度跟踪等多项功能,提高开发效率,降低开发成本。此外,简道云还提供数据分析和报表生成功能,帮助企业准确记录和分析各项支出,确保财务信息的准确性和及时性。简道云官网: https://s.fanruan.com/lxuj6;
八、总结与展望
外包ERP软件开发支出的入账处理是企业财务管理中的重要环节。通过准确识别支出性质,选择合适的会计处理方法,企业可以确保财务报表的准确性和及时性,提高财务管理水平。同时,借助简道云等高效的企业管理工具,企业可以进一步优化ERP软件开发过程,降低成本,提高效率,为企业的长远发展奠定坚实基础。未来,随着信息技术的不断发展,企业在ERP软件开发中的管理和财务处理将更加智能化、自动化,为企业带来更多的机遇和挑战。
相关问答FAQs:
外包ERP软件开发支出应该如何入账?
外包ERP软件开发支出在企业会计处理中属于无形资产的投资,正确的入账方法对于企业的财务管理至关重要。首先,企业需要确认支出的性质,明确其是为了开发新的软件系统还是对已有系统的维护和升级。对于新开发的软件,支出应作为无形资产入账;而维护和升级的费用则可以计入当期损益。
-
确认支出性质:企业应详细记录外包开发合同的内容,包括开发目的、功能需求和预期成果等。这些信息将帮助企业判断该支出是否符合无形资产的条件。
-
入账时机:一旦外包软件开发项目开始,相关支出可以在项目进行过程中分期入账,通常是在支付费用的时点。此时,企业应根据合同约定的付款进度,及时将相关支出记录在账。
-
会计科目选择:外包开发支出一般使用“无形资产”科目进行入账,具体科目可根据企业的会计制度进行选择,例如“软件开发支出”或“其他无形资产”。在入账时,企业需要详细记录每笔支出的具体内容和金额,以备后续审计和财务分析使用。
-
成本摊销:无形资产的摊销是企业财务管理的重要环节,ERP软件开发支出一般会在其预计使用年限内进行摊销。企业需要根据会计政策和税务规定,合理选择摊销方法,例如直线法或加速法,并定期进行资产评估,确保账面价值与实际价值相符。
-
税务处理:在税务方面,企业需要了解当地税务机关对无形资产的相关政策,包括开发支出的可抵扣范围和比例。确保在入账时符合税务要求,以避免日后的税务风险。
通过以上步骤,企业能够规范地处理外包ERP软件开发支出,有效管理财务,确保企业的持续健康发展。
外包ERP软件开发的费用是否可以抵扣税款?
外包ERP软件开发费用的税务处理是企业在进行财务管理时非常关注的问题。根据我国税法规定,企业在进行研发和软件开发过程中所产生的相关费用,通常可以作为税前扣除的项目,这对企业的税负管理有很大的帮助。
-
符合条件的费用:企业需要确保所外包的ERP软件开发费用符合税务机关认可的研发费用范围。一般来说,费用包括人员薪资、材料费用、外包服务费用等。这些费用必须通过合法的合同和发票进行确认,以便在报税时提供必要的凭证。
-
研发费用加计扣除:对于符合条件的研发费用,企业可以享受加计扣除的政策。这意味着企业在计算应纳税所得额时,可以在实际支出的基础上,再按一定比例进行加计,进一步降低税负。
-
税务筹划:企业在进行外包ERP开发时,合理的税务筹划能够帮助企业最大限度地利用税务优惠政策。例如,可以通过合理安排项目进度和支出时间,确保在同一年度内产生的费用能够及时入账并进行税前扣除。
-
记录和审计要求:企业在进行外包开发时,应详细记录所有相关费用,包括合同、发票和支付凭证等。这些记录不仅有助于企业内部管理,也能在税务审计中提供有力支持,确保税务处理的合规性。
综上所述,外包ERP软件开发的费用是可以抵扣税款的,但企业需要遵循相关的税务法规,确保所有支出都有据可依,合理利用税务政策以降低企业的整体税负。
外包ERP软件开发支出如何影响企业财务报表?
外包ERP软件开发支出对企业的财务报表有着直接和深远的影响,尤其是在资产负债表和利润表上的表现。企业需要清晰理解这种支出如何影响财务状况和经营成果,以便在制定财务战略时做出合理的决策。
-
资产负债表影响:当企业将外包ERP软件开发支出作为无形资产入账时,这将直接增加企业的无形资产总额。这会提升企业的资产规模,改善资产负债率,从而在一定程度上增强企业的财务稳定性和抗风险能力。
-
利润表影响:在软件开发支出被确认为无形资产后,企业需要按照相关政策进行摊销,这将影响未来期间的利润表。摊销费用的增加会导致利润减少,因此,企业在进行财务预算时需要考虑到这一因素,以避免利润波动过大。
-
现金流量表影响:外包ERP软件开发往往涉及较大的现金支出,企业需要在现金流量表中准确反映这些支出。这些支出通常会被列为投资活动产生的现金流出,对企业的现金流状况产生直接影响。企业在进行资金管理时,需提前规划,确保有足够的流动资金支持项目的顺利进行。
-
财务指标分析:外包软件开发支出的入账将影响企业的多个财务指标,例如资产回报率(ROA)、净资产收益率(ROE)等。在进行财务分析时,企业需要综合考虑这些因素,合理解读财务数据,以便为决策提供依据。
通过对外包ERP软件开发支出的合理入账和管理,企业不仅能有效控制成本,还能优化财务表现,提升整体经营效率。
推荐100+企业管理系统模板免费使用>>>无需下载,在线安装:
地址: https://s.fanruan.com/7wtn5;













 《零代码开发知识图谱》
 《零代码
新动能》案例集
 《企业零代码系统搭建指南》